СТАРЫЕ «СТОЛИЦЫ КАПИТАЛА» В НОВЫЕ ВРЕМЕНА: ЛОНДОН И НЬЮ-ЙОРК В МИРОВОЙ БАНКОВСКОЙ СИСТЕМЕ 1970-Х – НАЧАЛА 2020-Х ГОДОВ
Никитин Леонид Витальевич – доктор исторических наук, профессор кафедры всеобщей истории. ФГБОУ ВО «Южно-Уральский государственный гуманитарно-педагогический университет» (г. Челябинск); доцент кафедры международных отношений, политологии и регионоведения НИУ «Южно-Уральский государственный университет» (г. Челябинск).
В исследовании, проведенном на основе количественных данных и иных источников, сопоставляются роли Лондона и Нью-Йорка в мировой банковской системе от начала 1970-х гг. до настоящего времени. В центре внимания находятся не только отдельные траектории названных городов, но также, с учетом очень тесных двусторонних связей, объединенные показатели Нью-Йорка и Лондона (при использовании распространенного в научной литературе термина NY-LON). Во всех случаях подобная динамика рассматривается в контексте общей экономической политики, проводившейся на том или ином этапе правительствами США и Великобритании. Показано, что дерегулирование в отношении финансового сектора, наметившееся в 1970-е гг. и далеко продвинувшееся на протяжении трех следующих десятилетий, повлекло за собой неоднозначные последствия. Долгое время новый уровень финансовой свободы приводил к подъему банковских кластеров Нью-Йорка и Лондона, однако различные аспекты этой либерализации способствовали возникновению «Великой рецессии» 2008–2009 гг. В последующий период, на фоне восстановления некоторых регулирующих механизмов, рост банковских активов замедлился, особенно в Великобритании. Мощное наступление конкурентов из Восточной Азии (в 1970–1980-е гг. Токио, а с 2010-х гг. Пекина) не оставляет ни Лондону, ни даже Нью-Йорку шансов вернуть себе абсолютное первенство в глобальной банковской системе. Но все же рассматриваемые города остаются очень важными финансовыми величинами и уверенно входят в первую пятерку крупнейших банковских центров мира.
Ключевые слова: Лондон, Нью-Йорк, банки, конкуренция, историческая динамика, экономическая политика
The study, based on quantitative data and other sources, compares the roles of London and New York City in the global banking system from the early 1970s to the present. The focus is not only on the individual trajectories of these centers, but also, given the very close bilateral ties, on the combined performance of New York and London (under the term NY-LON, common in research publications). In all cases, such dynamics are considered in the context of the general economic policies pursued during this or that period by the governments of the United States and United Kingdom. It is shown that deregulation of the financial sector, which began in the 1970s and progressed greatly over the next three decades, had ambiguous consequences. New levels of financial freedom had long led to the rise of the New York and London banking clusters, but various aspects of this liberalization contributed to the Great Recession of 2008–2009. In the subsequent period, amid the restoration of some regulatory mechanisms, the growth of banking assets slowed down, especially in the UK. The powerful offensive of competitors from East Asia (Tokyo in the 1970–1980s, and Beijing since the 2010s) leaves neither London nor even New York a chance to regain absolute primacy in the global banking system. But still, two cities studied in this paper remain very important financial nodes and are confidently among the five largest banking centers in the world.
Key words: London, New York City, banks, competition, historical dynamics, economic policy
DOI: 10.32608/1010-5557-2024-2024-198-222
Важной частью мирового исторического процесса, несомненно, является конкуренция и смена лидеров среди крупнейших финансовых центров или, по выражению видного британо-швейцарского ученого Ю. Кассиса, «столиц капитала» (capitals of capital)[1]. Некоторые из городов, находившихся в далеком прошлом на финансовой вершине (например, Венеция и Антверпен), со временем не только утратили абсолютное первенство, но и не смогли удержаться в расширенной группе основных финансовых величин. Однако существуют, как минимум, два противоположных примера: Лондон и Нью-Йорк, чья история в качестве «столиц капитала» тоже измеряется веками, продолжают занимать очень сильные позиции в настоящее время и, конечно, сохранят их в обозримой перспективе. К тому же эти города (так же, как страны, к которым они принадлежат) тесно связаны между собой и нередко рассматриваются в англоязычной аналитике под общим термином NY-LON.
Хронология выхода названых городов на самые высокие ступени складывалась, по оценке ряда ведущих специалистов, следующим образом. Лондон, потеснив ранее лидировавший Амстердам, стал крупнейшим финансовым центром в мире к концу XVIII в. Затем, на рубеже 1920–1930-х гг., британская столица уступила первенство Нью-Йорку, а в начале 1970-х гг. сложился триумвират, состоявший из примерно равных финансовых сил: Нью-Йорка, вновь активизировавшегося Лондона и стремительно догонявшего их Токио[2].
При этом важно иметь в виду, что подобная периодизация охватывает финансовую деятельность в целом, включая банки, биржи, страховые компании и другие составляющие. Такой расширенный подход, очевидно, является очень важным и полезным, но он объективно сталкивается с серьезной проблемой – с тем, что достаточно трудно отразить деятельность целой группы заметно различающихся отраслей в единой количественной шкале. В свою очередь, это обстоятельство осложняет задачу выстраивания надежной иерархии для большого числа городов, измерение динамики и т.д. Названная проблема отчасти может быть преодолена, если исследователь поставит перед собой не настолько многоплановую, но тоже масштабную задачу и сфокусирует внимание на какой-либо отдельной финансовой отрасли, например, на банках. В таком случае объектом изучения по-прежнему будет оставаться гигантский сегмент мировой экономики с триллионными оборотами, но при этом откроется возможность для проведения унифицированных и непрерывных измерений.
Именно на таком подходе основана данная статья, посвященная изменению позиций Лондона и Нью-Йорка в банковской сфере. Исследование опирается, прежде всего, на статистические сводки по всем крупнейшим банкам мира, которые с 1970 г. публикует авторитетный британский журнал «The Banker». Изначально таблицы «The Banker» охватывали 300 корпораций, с 1980 г. это количество было увеличено до 500, а с 1989 г. – до 1000[3]. В различные времена Лондон среди этой глобальной элиты представляли от 6 до 30 банков, а Нью-Йорк – от 7 до 14. Важную дополнительную роль играют справочные материалы профильных госучреждений (Федеральной корпорации по страхованию вкладов в США[4] и Управления пруденциального регулирования в Великобритании[5]), а также различные неколичественные источники.
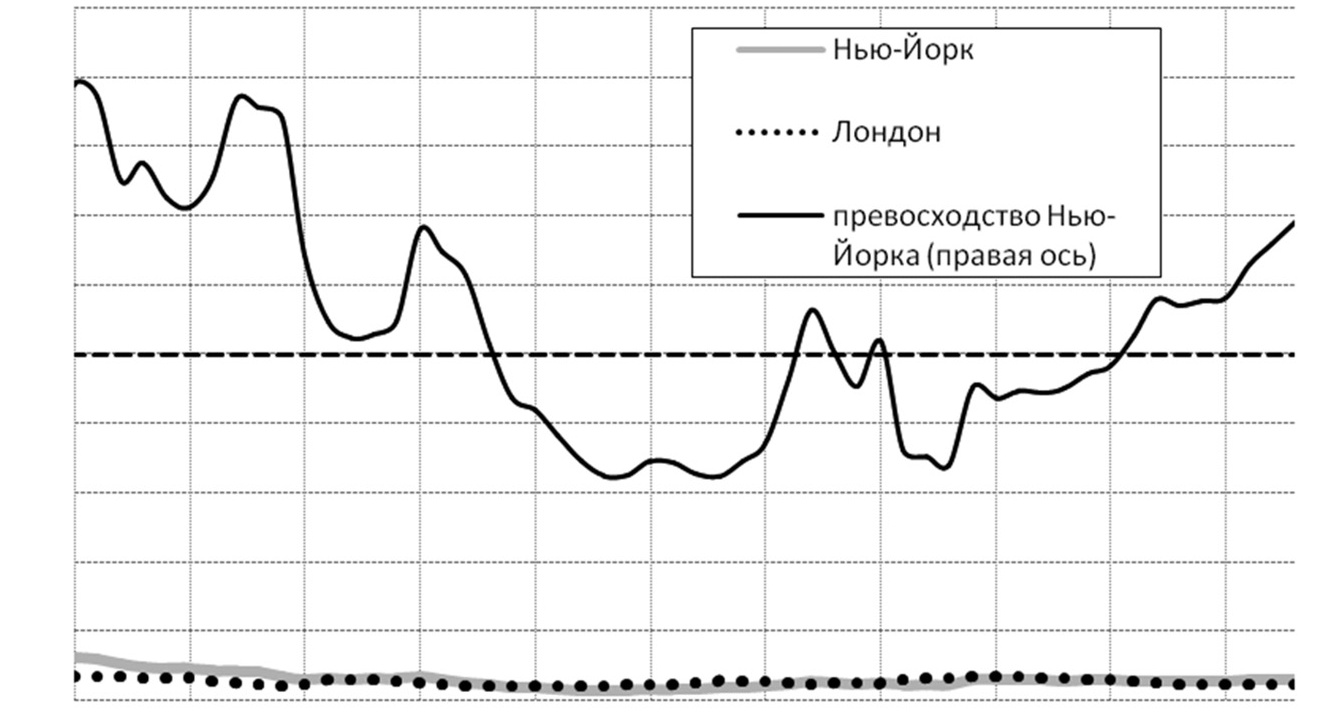
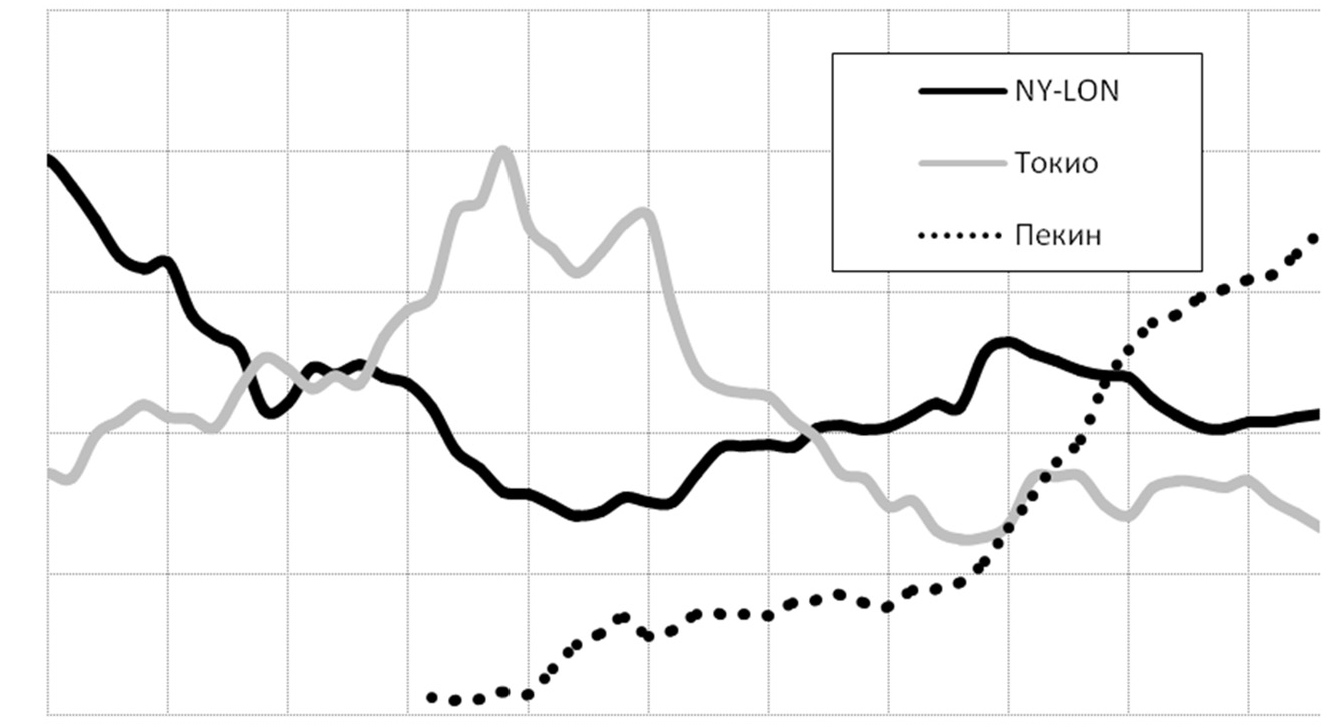
Выбор 1970 г. в качестве стартовой хронологической точки исследования объясняется не только доступностью данных «The Banker», но и возникновением в начале 1970-х гг. новых фундаментальных факторов (таких, как кризис Бреттон-Вудской системы валютного регулирования и «нефтяной шок» 1973 г.), которые существенным образом повлияли на географию мировой банковской системы. Дальнейшие события, исходя из достаточно явных поворотных точек и ряда других обстоятельств, которые будут затронуты позднее, рассматриваются в рамках трех периодов (1970–1980-е гг.; начало 1990-х гг. – 2007 г.; 2008 г. – начало 2020-х гг.), заметно различавшихся по динамике банковских показателей Нью-Йорка и Лондона. При этом под постоянным наблюдением находятся не только индивидуальные траектории двух изучаемых центров (рис. 1), но также общий результат условной «банковской конурбации» NY-LON в сравнении с показателями новых мировых лидеров (рис. 2) и, наконец, наиболее заметные примеры двусторонних финансовых связей между Нью-Йорком и Лондоном.
Рис. 1. Доли банков Нью-Йорка и Лондона в активах банков всего мира (проценты); превосходство банков Нью-Йорка над банками Лондона по сумме активов (разы), 1970–2023 гг.
Расчеты на основе данных «The Banker».
Рис. 2. Общая доля банков Нью-Йорка и Лондона (NY—LON); доли банков Токио и Пекина в активах банков всего мира (проценты), 1970–2023 гг.
Расчеты на основе данных «The Banker».
Начало либерализации: 1970–1980-е гг.
Итак, в 1970 г. крупнейшим банковским центром в мире оставался Нью-Йорк. Суммарные активы «First National City Corporation», «Chase Manhattan Corporation», «Manufacturers Hanover», «J.P.Morgan & Co.», «Chemical New York Corporation» и других финансовых гигантов, располагавшихся в этом городе, составляли 106 млрд долл. На втором месте находился Токио (72 млрд долл.), а на третьем – Лондон (60 млрд долл.)[6]. Таким образом, ситуация непосредственно в банковском сегменте была достаточно близкой к упоминавшимся наблюдениям о триумвирате глобальных городов, который сложился в это же время на многоотраслевой финансовой арене в целом.
Однако мировая банковская иерархия оставалась очень подвижной. «Японское экономическое чудо», продолжавшее влиять и на рассматриваемую отрасль, способствовало тому, что уже в 1973 г. Токио с показателем 154 млрд долл. сумел обойти Нью-Йорк (146 млрд долл.) и поднялся на самую вершину. Но и на втором месте Нью-Йорк оставался не очень долго – только до 1979 г., когда его опередил Париж. Лондон к этому времени находился уже на пятой ступени, пропуская вперед, кроме всех названных городов, Франкфурт-на-Майне. Таким образом, относительная слабость американских и британских банковских корпораций, тесно связанная со склонностью доллара и фунта к девальвации в условиях кризиса и распада Бреттон-Вудской системы, привела к тому, что в данной отрасли ситуация достаточно быстро ушла от триумвирата, существовавшего на рубеже 1960–1970-х гг., в сторону доминирования Японии и усиления континентальной Европы.
Негативная динамика по сравнению со многими зарубежными конкурентами стала важным (но, конечно, далеко не единственным) фактором, который заставил правительства США и Великобритании задуматься о реформировании банковских отраслей в своих странах.
Особенно большие задачи в этом отношении предстояло решать в Америке, где со времен Нового курса Ф.Д. Рузвельта существовал, например, строгий контроль над депозитными ставками. Более того, в стране продолжал действовать запрет на создание межштатных (а нередко и внутриштатных) филиальных сетей, сложившийся еще в первые десятилетия после образования США. Консерватизм национальной правовой системы, а также интересы некоторых деловых и политических элит долгое время препятствовали преодолению подобных территориальных барьеров, несмотря на все более очевидные минусы этой архаической практики. До начала 1980-х гг. единственным реальным сдвигом в данном отношении стало создание благоприятных условий (причем только на основе судебного прецедента, а не через законодательство) для перевода подразделений, занятых выпуском и обслуживанием пластиковых кредитных карт, в штаты со специальными льготными условиями[7].
В Британии тоже существовали разнообразные механизмы государственного контроля над банковским сектором (сложившиеся, главным образом, при лейбористском правительстве К. Эттли в 1945–1951 гг.), но, во всяком случае, уже давно не было внутренних территориальных барьеров. В результате банки из ведущих городов, прежде всего, конечно, из Лондона, получили возможность развиваться с использованием клиентской базы и иных ресурсов всей своей немалой страны. В 1974 г. видный американский историк и экономист Ч. Киндлбергер, являвшийся одним из первопроходцев в изучении городов как финансовых центров, отмечал, что все крупнейшие на тот момент банки Лондона («Barclays Group», «National Westminster Bank» («NatWest»), «Midland Bank» и «Lloyds Bank») в той или иной степени вели свое происхождение из других городов и лишь постепенно сложились как столичные игроки, после длинной цепочки поглощений, слияний и переездов[8]. Из относительной деловой свободы, а также, конечно, из имперского прошлого проистекал еще один лондонский феномен – «заморские» («overseas») банки, ориентированные на определенные географические направления. К этой категории относились «Australia and New Zealand Banking Group» (ANZ), «Bank of London and South America» и некоторые другие корпорации.
К тому же британскому правительству при почти гарантированной поддержке со стороны палаты общин было, как правило, проще добиваться законодательной поддержки своих предложений, чем президентской администрации в США, которая нередко сталкивалась с преобладанием политических противников в Конгрессе. В 1971 г. кабинет консерваторов во главе с Э. Хитом (1970–1974) инициировал реформу, по которой, в частности, отменялись прежние ограничения по объему выдаваемых кредитов[9].
Эта либерализация вызывала бум на ипотечном и строительном рынках. Однако уже осенью 1973 г. на Британию, как и на многие другие страны, обрушилась мощная последовательность негативных событий: арабо-израильская война с ее широкой международной проекцией, сокращение поставок нефти в США и Западную Европу, стремительный рост цен на энергоносители, общее усиление инфляции и, наконец, мировой экономический кризис, оказавшийся самым тяжелым за несколько десятилетий. Сравнительно небольшой, но по-своему важной частью этой картины стало резкое прекращение строительного ажиотажа, а также возникновение серьезных проблем у некоторых кредитных корпораций в Великобритании[10]. На этом фоне лейбористы, вернувшиеся к власти в 1974 г., приостановили процесс банковской либерализации (тем более что и сама реформа 1971 г. еще до наступления «нефтяного шока» тоже воспринималась как источник инфляции[11]).
Тем временем банковские кластеры Нью-Йорка и Лондона, хотя и с некоторыми колебаниями (рис. 1), продолжали терять глобальные позиции, и при этом становились все более связанными друг с другом. Следует заметить, что институциональные финансовые линии между важнейшими деловыми центрами Великобритании и США непрерывно существовали, как минимум, со времени основания трансатлантической инвестиционной компании Дж. Пибоди (организационного истока знаменитого дома Морганов), то есть с 30-х гг. XIX в. Подобные связи продолжали развиваться и совершенствоваться на различных исторических этапах, в том числе и на протяжении рассматриваемого периода.
Так, в 1978 г. «National Westminster», являвшийся тогда вторым по величине банком Лондона и всей Великобритании, установил контроль над нью-йоркским «National Bank of North America», который затем, в рамках перехода на единый бренд, был реорганизован как «NatWestUSA»[12]. Видный финансист Р. Ли-Пембертон, возглавлявший в тот момент «National Westminster», позднее внес не менее значительный вклад в развитие транснациональных денежных потоков и повышение деловой активности, работая на посту управляющего в Банке Англии (центральном банке Соединенного Королевства) в 1983–1993 гг. В другом, но тоже вполне примечательном варианте многообразие британо-американских финансовых коммуникаций отражала биография Г. Ричардсона, который был предшественником Р. Ли-Пембертона в качестве руководителя центрального банка в 1973–1983 гг., а после работы на этой высокой позиции в Лондоне вошел в консультативный совет инвестиционной группы «Morgan Stanley» со штаб-квартирой в Нью-Йорке. Об интенсивном взаимодействии этих атлантических метрополий именно в связи с 1980-ми гг. позднее писал и рядовой трейдер нью-йоркского инвестбанка «Salomon Brothers» М. Льюис. В своих ярких мемуарах он подчеркивал контраст между достаточно замкнутым и непривычным для американцев финансовым миром Токио и близкой культурной средой Лондона, где «время по Гринвичу, история, язык, политическая стабильность, большой спрос на доллары и роскошные магазины» делали британскую столицу «центральным звеном» в планах всех корпораций аналогичного профиля из США[13]. Несомненно, нечто похожее могли бы сказать о своем опыте и многочисленные сотрудники лондонских финансовых фирм, работавшие в Нью-Йорке.
Между тем Великобритания и Соединенные Штаты входили в различавшиеся по ряду аспектов, но близкие и по хронологии, и по основному содержанию периоды глубоких экономических реформ. Консервативное правительство М. Тэтчер (1979–1990) в Великобритании, а также, на завершающем этапе своей деятельности, администрация президента от Демократической партии Дж. Картера (1977–1981) и затем администрация республиканца Р. Рейгана (1981–1989) в США стремились добиться технологической модернизации и уверенного роста ВВП с помощью общего дерегулирования экономики, подавления инфляции, стимулирования деловой активности на основе снижения прямых налогов и т.д.
Многие важные новшества затрагивали банковскую сферу. Например, принятый в 1982 г. в США Закон Гарна–Сент-Джермена предоставил сберегательным банкам (небольшим корпорациям, которые обычно работали в пределах ограниченной территории и специализировались только на розничной ипотеке) возможность заниматься и другими направлениями кредитного бизнеса. Правда, уже в 1987 г. массовое разорение сбербанков (вызванное неготовностью многих из них работать в новых условиях, а также ажиотажем и затем резким торможением на рынке недвижимости, что отчасти напоминало британские события начала 1970-х гг.) заставило администрацию Р. Рейгана приостановить реформы в кредитной отрасли. Вместе с тем серия законодательных и судебных решений, принятых в течение 1982–1987 гг., открыла некоторые возможности для ведения банковского бизнеса на межштатной основе[14]. Хотя до полного устранения территориальных барьеров было еще далеко, на этом этапе все же возник заметный прецедент: с 1986 г. под контроль нью-йоркского холдинга «Chemical» начал переходить оказавшийся в кризисе «Texas Commerce Bank» из Хьюстона[15].
В 1980-е гг. серия очень важных для банков преобразований прошла и в Великобритании. Уже в самом начале премьерства М. Тэтчер были отменены ранее существовавшие строгие меры валютного контроля. Затем по принятому в 1986 г. закону, который напоминал недавний американский Закон Гарна–Сент-Джермена, кредитные компании со строительной специализацией получили возможность расширить направления работы и параллельно изменить форму собственности[16]. Так же в 1986 г. произошло выдающееся событие, которое сразу же стали называть «Большим взрывом» («Big Bang»). Его основным содержанием была либерализация правил для Лондонской фондовой биржи, в целом повторявшая логику реформирования Нью-Йоркской фондовой биржи еще в 1975 г. Но в британском случае «Большой взрыв» повлек за собой возможность прямого и широкого присутствия на фондовом рынке классических коммерческих банков[17]. Иначе говоря, в Великобритании был открыт путь для соединения в рамках того или иного банка кредитных функций с инвестиционными, тогда как в США до разрешения подобной практики оставалось более 10 лет.
При всех отмеченных различиях, обе траектории дерегулирования позволяли предполагать, что банковские сообщества Нью-Йорка и Лондона вскоре смогут усилить свои позиции на мировой арене. Однако до конца 1980-х гг. продолжался феноменальный подъем Токио, основанный уже не только на мощной промышленности, передовых технологиях и высоком курсе иены, но и на собственном дерегулировании экономики, проводившемся при правительстве Я. Накасонэ. В 1989 г. Токио не просто находился на первом месте, но и демонстрировал максимальный долевой показатель (20%) для любого банковского лидера за весь доступный период наблюдений. В абсолютном выражении результат японской столицы составлял 3,61 трлн долл. Далее располагались Париж (1,38 трлн долл.), Лондон (0,76 трлн долл.), Осака (0,73 трлн долл.), Франкфурт (0,71 трлн долл.) и Нью-Йорк (0,67 трлн долл.). Лондон и Нью-Йорк, даже вместе взятые, очень сильно отставали от дальневосточного гиганта (рис. 2).
Триумф свободного рынка: начало 1990-х гг. – 2007 г.
Если ориентироваться не столько на ситуацию в Великобритании и США, сколько на картину глобальной конкуренции в целом, то особенно важным хронологическим рубежом следует считать 1990–1991 гг., когда из-за чрезвычайно быстрого и спекулятивного роста, развернувшегося в предыдущий период, произошел обвал фондового и строительного рынка в Японии. Для национальной экономики начинался период очень медленного развития или, как стали говорить позднее, «потерянные десятилетия». Токио и после этого кризиса еще долго (до 2004 г.) держался на вершине банковской иерархии, но степень его превосходства над другими центрами быстро и почти непрерывно сокращалась (рис. 2).
Следует заметить, что в начале 1990-х гг. довольно глубокий циклический кризис переживала вся мировая экономика. Во многих странах, в том числе и на Западе, наблюдался спад ВВП и затяжной рост безработицы. В Британии к тому же в сентябре 1992 г. произошла резкая девальвация фунта стерлингов, в результате которой он был выведен за рамки уже заметно продвинувшегося процесса европейской валютной интеграции[18]. Но в любом случае для Великобритании и США данная рецессия не имела таких тяжелых и долгосрочных последствий, как для Японии.
В банковских системах рассматриваемых стран именно на этом этапе (и отчасти из-за кризиса) началась новая серия слияний и поглощений, которым предстояло стать важным источником следующего финансового подъема на обеих сторонах Атлантики. В Нью-Йорке в 1991 г. произошло объединение холдингов «Chemical» и «Manufacturers Hanover». При формальном равенстве сторон для нового бизнеса было решено использовать название «Chemical». Активно поддерживавший эту сделку нью-йоркский конгрессмен, а впоследствии очень влиятельный сенатор Ч. Шумер говорил, что данный альянс «благодаря созданию компании, способной конкурировать на мировом рынке, в долгосрочной перспективе сделает Америку сильнее»[19].
Примерно в это же время в Лондоне оформлялось поглощение местного «Midland Bank» со стороны группы «Hongkong and Shanghai Banking Corporation» (HSBC). Последняя по своей истории и географическому размаху деятельности напоминала «заморские» банки Великобритании, но управлялась не из Лондона, а из Гонконга. Банк Англии под руководством Р. Ли-Пембертона одобрил сделку, но при этом настоял на переводе штаб-квартиры HSBC в Лондон[20], что и произошло в 1992–1993 гг. С учетом давно согласованной и приближавшейся даты перехода Гонконга под юрисдикцию КНР (1997), а также возникавших в этой связи политических рисков, акционеры и менеджеры HSBC едва ли могли испытывать большие сомнения насчет получения новой регистрации в Великобритании. В результате в Лондоне появилась гигантская корпорация, которая по своим основным показателям заметно превосходила любой иной банк Соединенного Королевства. Интересным выглядело и такое сравнение: если в 1977 г. другой заморский банк, ANZ, решил перенести центр управления из Великобритании в Австралию, то теперь, после «Большого взрыва» и других благоприятных для бизнеса изменений, происходило, наоборот, пополнение британских финансовых сил за счет другой корпорации из этой же категории.
Также на данном этапе произошло очередное расширение прямых персональных связей между Нью-Йорком и Лондоном: в 1990–1994 гг. британский подданный Д. Уэзерстоун являлся руководителем нью-йоркского банка «J.P. Morgan»[21] (компании, у которой в свою очередь имелись глубокие исторические истоки в Англии).
После преодоления кризиса начала 1990-х гг., на благоприятном экономическом фоне, открылись новые возможности для реформирования банковской отрасли. Это в первую очередь относилось к США, где все еще оставались нерешенными некоторые ключевые задачи. Администрация президента-демократа У. Клинтона (1993–2001) в ряде вопросов проявляла не меньшую приверженность идее свободного рынка, чем ранее находившиеся у власти республиканцы. Именно при нем был принят Закон Ригла–Нила (1994), на основании которого окончательно отменялись внутренние территориальные барьеры для ведения банковского бизнеса. Затем по Закону Грэмма–Лича–Блайли (1999) было разрешено совмещение кредитной и инвестиционной деятельности[22]. Таким образом, у американцев только с этого времени был достигнут тот уровень «банковской свободы», который уже давно сложился в Великобритании.
Между тем Соединенное Королевство тоже переходило через важный политический рубеж. Парламентские выборы 1997 г. завершили 18-летнее правление Консервативной партии и принесли уверенное большинство в палате общин лейбористам. Как и США после победы У. Клинтона на президентских выборах в 1992 г., Британия переживала сдвиг «влево». Однако параллели не ограничивались этим обстоятельством. И «новые демократы» в первом случае, и «новые лейбористы» во втором частично признавали достижения предыдущих правящих партий и готовы были сохранять основы сложившегося курса.
К уже существовавшим рыночным свободам лейбористы в период премьерства Э. Блэра (1997–2007) добавили такие заметные инновации, как расширение автономии Банка Англии (1997–1998) и создание единой надзорной инстанции для различных финансовых рынков (1997–2001). В ведении основанного при Э. Блэре Управления по финансовому регулированию и надзору (Financial Service Authority, FSA), что на тот момент считалось очень прогрессивным решением, оказались банки, страховые компании, брокерские дома и некоторые другие виды корпораций[23]. Со временем у FSA сложилась репутация госструктуры, почти не вмешивающейся в работу частного бизнеса[24].
Вполне закономерно, что дальнейшая отмена ограничений вызвала со второй половины 1990-х гг. новую серию перестройки американских и британских банковских рядов.
В Нью-Йорке особенно заметную роль играл тогда руководитель финансового холдинга «Chemical» У. Шипли, при котором эта корпорация осуществила уже отмеченные сделки сначала в Хьюстоне (1986), а затем и в своем городе (1991). В 1995 г. последовало поглощение еще одного близкого географического соседа, а именно всемирно известного «Chase Manhattan» (с дальнейшим принятием, что случалось не так уж редко, названия от младшего партнера по альянсу). Не останавливались и конкуренты: в 1998 г., еще до появления «межотраслевого» Закона Грэмма–Лича–Блайли, объединились банковский холдинг «Citicorp» и страховая компания «Travelers Group». Созданный ими бизнес получил название «Citigroup». Наконец, в 2000 г., уже при преемнике Шипли У. Харрисоне, на основе «Chase Manhattan» и ранее упоминавшегося «J.P. Morgan» был создан гигантский конгломерат «JPMorgan Chase»[25]. Подчеркнем еще раз, что все эти события происходили внутри Нью-Йорка. По их итогам, вместо прежних семи–восьми ведущих холдингов, в городе сложились две доминирующие суперкорпорации – «JPMorgan Chase» и «Citigroup».
При этом и в 1990-е, и затем, с еще большей решимостью, в 2000-е гг., американские банки стали использовать долгожданный Закон Ригла–Нила и выходить на широкие просторы своей страны. Среди прорывов, совершенных именно нью-йоркскими игроками, особенно следует отметить произошедшее в 2004 г. приобретение мощного чикагского холдинга «Bank One» финансовой империей «JPMorgan Chase»[26]. В этот же момент из «Bank One» в высший менеджмент «принимающей стороны» пришел очень перспективный руководитель Дж. Даймон, которому со временем предстояло не только возглавить «JPMorgan Chase», но и стать героем двух биографический исследований[27], а также, без преувеличения, одним из самых выдающихся финансистов за всю американскую историю. Тот же «JPMorgan Chase» и его ближайший конкурент по всем основным показателям «Citigroup» решительно продвигались и на многих других направлениях внутри США и за рубежом. Заметно активизировался и следующий по величине холдинг – «Bank of New York», для которого особенно важным событием стало приобретение в 2007 г. большой питтсбургской группы «Mellon Financial»[28] (с последующим переименованием расширенного бизнеса в «BNY Mellon»).
Волна больших банковских слияний продолжалась и на Британских островах. В частности, в 1995 г. возникла выглядевшая очень перспективной группа «Lloyds TSB» – результат объединения сильного столичного «Lloyds Bank» с компанией «TSB Group», имевшей огромную сеть розничных отделений по всей стране[29]. Однако не всегда корпоративные перемены складывались в пользу Лондона. Также в 1995 г., вследствие просчетов, допущенных одним из трейдеров среднего звена, потерпел крушение ставший к этому времени относительно небольшим, но очень значимый в прошлом «Barings Bank». Остатки бизнеса «Barings», корпорации с блестящей 230-летней историей, за номинальную сумму приобрела «ING Group» из Нидерландов[30]. В 2000 г. вошедший в полосу неудач «NatWest» был куплен восходящим эдинбургским гигантом «Royal Bank of Scotland» (RBS), причем штаб-квартира приобретающей корпорации, вопреки ожиданиям многих наблюдателей, не переехала в Лондон, а осталась в Шотландии[31]. Еще через четыре года бывшая строительная ассоциация «Abbey National», превратившаяся благодаря возможностям законодательства времен М. Тэтчер в очень крупный и многопрофильный бизнес, перешла под контроль испанского «Banco Santander»[32].
Конечно, потеря «Barings», «NatWest» и «Abbey» (главным образом, «NatWest») не могла не отразиться на общих показателях британской столицы. Однако этот негативный фактор был сначала уравновешен, а затем с избытком перекрыт очень впечатляющей динамикой, которую демонстрировала оставшаяся тройка лондонских грандов – «Barclays», HSBC и «Lloyds TSB». При этом даже в рамках такой группы особенно успешным выглядел «Barclays», активно развивавший все новые направления работы. Хотя и не являясь по своему происхождению классическим «заморским» банком, «Barclays» тоже во многом ориентировался на географию бывшей Британской империи. Это проявилось прежде всего в установлении контроля над крупным южноафриканским банком «Absa Group» в 2005 г.[33] Данное событие стало одним из шагов к удивительному результату – выходу «Barclays» на первое место в мире по величине активов в 2006 г. Подобного успеха банки из Соединенного Королевства не знали на протяжении примерно шести десятилетий.
С подъемом финансового сектора тесно переплетались и градостроительные процессы. Еще в 1980-е гг. на уровне правительства М. Тэтчер было принято решение о строительстве на месте заброшенных доков в восточной части Лондона нового делового района, в дополнение к историческому Сити. В начале 1990-х гг. до перспективной площадки с названием Канэри-Уорф дотянулась линия метро, а затем пришло время для возведения больших офисов. В 1999–2002 гг. по проекту знаменитого британского архитектора Н. Фостера был построен 45-этажный небоскреб для HSBC (самой известной из предыдущих работ Н. Фостера было здание того же HSBC в Гонконге). Немного позднее, в 2003–2004 гг., по соседству выросла 35-этажная штаб-квартира «Barclays». Формирование в Лондоне альтернативного делового района отчасти напоминало уже давно развивавшуюся в Нью-Йорке склонность ряда корпораций, включая некоторые банки, располагаться не на знаменитой Уолл-стрит и других улицах Даунтауна (нижнего Манхеттена), а на несколько километров севернее – в центральном Манхеттене. Различие, однако, заключалось в том, что в Нью-Йорке подобные сдвиги происходили вследствие предпочтений, возникавших внутри деловых кругов, тогда как в Лондоне очень большую (или даже ведущую) роль играли инициативы, исходившие от городской и общенациональной власти.
Либерализация финансовой деятельности, постепенно набиравшая ход в Великобритании, США и ряде других странах еще с 1970–1980-х гг., имела неоднозначные последствия. Но в любом случае банковские кластеры Лондона и Нью-Йорка через некоторое время после начала этого процесса, а именно с середины 1990-х гг. и далее, смогли довольно эффективно использовать новую степень свободы для усиления своих международных позиций. Правда, это продвижение было малозаметным в ранговом отношении. Как и в предыдущей «контрольной точке» (1989), так и на исходе рассмотренного периода (2007) Лондон по сумме банковских активов занимал третье место в мире. С показателем 4,81 трлн долл. британская столица заметно отставала от Парижа (6,72 трлн долл.) и совсем немного – от Токио (4,85 трлн долл.). Нью-Йорк за то же время поднялся с шестого на пятое место. При достигнутом в 2007 г. результате 3,39 трлн долл. этот город проигрывал не только тройке лидеров, но и Франкфурту-на-Майне (4,06 трлн долл.). Зато мониторинг долевых показателей (что, безусловно, является главной аналитической линией) отражает уверенный рост и Лондона, и Нью-Йорка (рис. 1). Конечно, при таких обстоятельствах еще более убедительно выглядел условный трансатлантический NY-LON (рис. 2), который оказался выше реальных лидеров – Токио и Парижа.
Между тем эти и другие финансовые центры приближались к одному из важнейших рубежей в мировой экономической истории за многие десятилетия.
«Великая рецессия» и ее преодоление: 2008 г. – начало 2020-х гг.
Уже с 2007 г. в различных географических точках, разбросанных от США до Казахстана, все чаще стали возникать серьезные проблемы у инвестиционных и кредитных корпораций – прежде всего, у тех из них, которые были особенно глубоко вовлечены в ипотеку или связанные с ней производные финансовые инструменты. Бум на рынке недвижимости, ранее подогретый новыми и, как казалось, очень привлекательными предложениями со стороны финансового сектора, сменился обвалом, после чего негативные рыночные сигналы пошли в обратную сторону: в направлении банков, инвестиционных домов, страховых компаний и т.д. Затем, после длинной серии банкротств с американскими, европейскими и азиатскими адресами, в сентябре 2008 г. произошло крушение нью-йоркской инвестиционной корпорации «Lehman Brothers». По ряду причин именно это событие имело особенно большие последствия. С него началась открытая фаза мирового экономического кризиса 2008–2009 гг., вскоре названного «Великой рецессией».
В этой же связи надо обратить внимание на еще один базовый показатель, который также рассчитывается по исходным данным журнала «The Banker», – отношение собственного капитала банков к их активам. Хотя на эту пропорцию до некоторой степени могут влиять различия в национальном законодательстве и иные факторы, в целом здесь все же можно говорить о наличии единой трансграничной шкалы, в которой более высокие значения обычно указывают на более высокий уровень надежности кредитных институтов. Накануне основной волны кризиса (в начале 2008 г.) среднемировой показатель по названному соотношению составлял 4,32%, тогда как Великобритания с ее аномально низким значением 3,17% оказалась в зоне серьезных финансовых рисков. Впрочем, еще более тревожная обстановка складывалась в некоторых странах континентальной Европы: так, в Бельгии пропорция «капитал – активы» составляла 3,06%, во Франции – 3,02%, а в Швейцарии – 2,79%. Более спокойная картина наблюдалась в США (5,85%), однако здесь надо брать поправку на важную историческую особенность, все еще игравшую определенную роль: необходимость поддерживать завышенный уровень собственного капитала из-за привязанности бизнеса к ограниченной территории и возникавших в этой связи рисков[34]. Во всех отмеченных случаях пропорция в 2008 г. была ниже, чем, например, в 2000 г. Словом, в США и тем более в Великобритании в предкризисный период происходило быстрое и небезопасное наращивание банковских активов, имевшее, однако, близкие (или еще более драматические) аналогии и в иных странах.
При этом банки Нью-Йорка и Лондона были в меньшей степени перегружены «токсичными активами» и, следовательно, меньше пострадали от кризиса в сравнении с конкурентами из ряда других американских и британских городов.
В Нью-Йорке упомянутое банкротство «Lehman Brothers» относилось, скорее, к смежной отрасли – инвестиционному бизнесу, недавно открытому и для традиционных банков, однако не являвшемуся их основным полем деятельности. Немало подобных крушений пережил и сам банковский сектор, но там речь шла о компаниях с иными географическими центрами: это были такие крупные игроки, как «Washington Mutual» (г. Сиэтл, штат Вашингтон), «Wachovia Corporation» (г. Шарлотт, штат Северная Каролина), «National City Corporation» (г. Кливленд, штат Огайо), «Countrywide Credit Mutual» (г. Калабасас, штат Калифорния) и т.д. Более того, часть активов и огромные офисные сети «Washington Mutual» при посредничестве федеральных регуляторов перешли к «JPMorgan Chase»[35]. Таким образом, этот нью-йоркский флагман под руководством Дж. Даймона не только смог преодолеть кризисные времена, но и послужил важным источником стабилизации для кредитной системы всей своей страны. «JPMorgan Chase», а также «Citigroup» и «BNY Mellon», занимавшие следующие места по всем основным показателям, тоже столкнулись с просроченными кредитами, некоторым сокращением активов и другими проблемами, но в целом смогли сохранить высокие позиции и основную клиентскую базу. К тому же в сентябре 2008 г. изучаемую отрасль пополнили нью-йоркские инвестиционные группы «Goldman Sachs» и «Morgan Stanley», которые, получив соответствующую регистрацию от Федеральной резервной системы (ФРС), с этого времени изменили свой официальный статус и начали активно осваивать сферу деятельности традиционных коммерческих банков[36].
Большие стабилизационные усилия исходили и от федеральной власти. В том же богатом на события сентябре 2008 г. по инициативе Г. Полсона, министра финансов в республиканской администрации Дж. Буша-мл. (2001–2009), была введена в действие Программа по выкупу проблемных активов (ТАРП) (англ. Troubled Asset Relief Program, TARP), или, как неофициально ее называли, «план Полсона». Общий объем средств, ушедших по линии ТАРП на избавление банков от «плохих активов» и «расшивку неплатежей», составил 700 млрд долл.[37] Значительная часть этой суммы была направлена в сторону финансовых институтов Нью-Йорка.
Различные антикризисные действия были продолжены и после смены правящей команды в январе 2009 г. Администрация президента США от Демократической партии Б. Обамы (2009–2017) стремилась активизировать государственное регулирование экономики на различных участках, включая, конечно, и деятельность финансовых корпораций. Ключевым событием стало принятие в июле 2010 г. Закона о реформе Уолл-стрит и защите потребителей (или Закона Додда–Фрэнка). По этому закону, что подчеркивалось и в самом его названии, создавались дополнительные механизмы для защиты рядовых заемщиков, а также улучшался мониторинг состояния финансовой отрасли со стороны правительственных агентств, частично восстанавливались отмененные в 1990-е гг. барьеры между кредитной и инвестиционной деятельностью и т.д.[38] Появление новых юридических норм обеспечивало серьезную корректировку прежнего курса на либерализацию финансовых рынков, но, конечно, не означало полный отказ от него и возвращение в далекое кейнсианское прошлое. Корпорации, работающие в этом секторе, и после принятия Закона Додда–Фрэнка обладали гораздо большей свободой, чем, например, в 1970-е гг.
Несмотря на все экономические и даже политические бури, связанные с «Великой рецессией», Нью-Йорк сохранил сильные позиции в мировой банковской системе. В 2008–2009 гг. его процентные показатели даже повысились (на фоне серьезных проблем у конкурентов, а также в результате трансформации «Goldman Sachs» и «Morgan Stanley»), а после 2010 г. оставались довольно стабильными (рис. 1), чему, несомненно, в той или иной степени способствовал Закон Додда–Фрэнка.
В британской банковской системе общая ситуация была тяжелее, чем в американской, но и там, следует подчеркнуть еще раз, главный финансовый центр пострадал не так сильно, как некоторые другие города. Еще в 2007 г. разорился и был вскоре национализирован «Northern Rock» – крупный банк из Ньюкасла, специализировавшийся на массовых ипотечных продуктах. Затем большая волна кризисных событий накрыла Эдинбург. В далеком прошлом шотландские финансовые институты – «Bank of Scotland» и уже упоминавшийся «Royal Bank of Scotland» (RBS) – выросли до значительных размеров в условиях некоторой автономии от мощного банковского поля соседней Англии. В первой четверти XX в. это территориальное разграничение окончательно исчезло. С 1970–1980-х гг. названные корпорации получили мощный импульс от бума нефтедобычи в Северном море, а затем пришло время для еще более масштабного бизнеса, основанного на розничной ипотеке и гигантском международном обороте производных финансовых инструментов. В 2008–2009 гг. эдинбургский RBS, как незадолго до него лондонский «Barclays», был крупнейшим банком в мире по величине активов.
Однако эти феноменальные успехи опирались на крайне рискованную стратегию. Осенью 2008 г. в глобальный водоворот разрушительных событий, связанных с падением нью-йоркского «Lehman Brothers», попали RBS и HBOS (последний представлял собой результат недавней реорганизации с участием исторического «Bank of Scotland»). Очень непростая ситуация складывалась тогда и в банках Лондона, прежде всего в «Lloyds TSB». Но все же следует обратить внимание и на такой контраст: если у лондонских банков отношение собственного капитала к активам составляло в 2008 г. 3,56% (что, конечно, было опасно низкой величиной), то у банков Эдинбурга аналогичный показатель упал до отметки 2,68%.
К этому времени у власти в Великобритании по-прежнему находились лейбористы, но Э. Блэра на посту главы правительства сменил Г. Браун (2007–2010). В условиях кризиса от кабинета Г. Брауна потребовались еще более решительные действия, чем от администраций Дж. Буша-мл. и Б. Обамы. В Британии, где также были использованы огромные бюджетные средства для оздоровления частного бизнеса, дело дошло до временной национализации ведущих банков – вслед за предыдущим случаем с «Northern Rock», теперь это были RBS, HBOS и «Lloyds TSB». Параллельно происходило слияние двух последних компаний[39]. В результате возникла новая финансовая структура с сохранившимся историческим брендом в названии («Lloyds Banking Group»), основной штаб-квартирой в лондонском Сити и долгосрочным, растянувшимся в итоге до 2017 г., присутствием правительства в акционерном капитале.
Важно также подчеркнуть, что именно на этом этапе и в Лондоне, и в Нью-Йорке завершился калейдоскоп слияний, поглощений и переездов, отмеченных на предыдущих страницах. На выходе из кризиса 2008–2009 гг. сформировалась та конфигурация банковского сектора (лидерство «JPMorgan Chase», «Citigroup», «Goldman Sachs» и «Morgan Stanley» в Нью-Йорке, а также лидерство HSBC, «Barclays» и «Lloyds» в Лондоне), которая сохраняется до настоящего момента.
Тем временем по итогам парламентских выборов 2010 г. в Великобритании, на исход которых не могла не повлиять недавняя «Великая рецессия», лейбористы уступили власть коалиции, состоявшей из консерваторов и либеральных демократов. Новое правительство во главе с консерватором Д. Кэмероном (2010–2015), работавшее уже в относительно спокойных условиях, перешло от экстренных мер к планомерному пересмотру многого из того, что в свое время было сделано при лейбористах. Одним из центральных объектов критики стало созданное в результате реформ 1997–2001 гг. FSA, отличавшееся слабым и неэффективным контролем над частными компаниями. В 2012–2013 гг. правительство Д. Кэмерона осуществило преобразования фактически с противоположным вектором. Теперь единый регулятор FSA упразднялся, а его функции были разделены между двумя новыми ведомствами, отвечавшими за определенные группы финансовых компаний. Основные задачи по работе с банками были возложены на Управление пруденциального регулирования (при Банке Англии), действующее и в настоящее время[40]. Конечно, принципиальное значение имел не сам факт административных реорганизаций, а осуществленный на основе реформ 2012–2013 гг. переход британского правительства и Центрального банка к более строгому контролю в отношении финансовых рынков. Подобные сдвиги по своему глубинному содержанию напоминали то, что произошло немного раньше в результате принятия в 2010 г. Закона Додда–Фрэнка в Соединенных Штатах.
Как и в прежние времена, крупнейшие деловые центры двух стран продолжали протягивать между собой разнообразные корпоративные и персональные нити. Так, жаркой осенью 2008 г. основные подразделения нью-йоркского инвестиционного дома «Lehman Brothers», находившегося, вспомним еще раз, в самом центре кризисных событий, перешли под управление лондонского банка «Barclays»[41]. Другая трансатлантическая линия была прочерчена в 2013 г., когда видный финансист канадского происхождения М. Карни, работавший в нью-йоркском «Goldman Sachs», а затем возглавлявший Центральный банк своей родной страны, был назначен на пост управляющего в Банке Англии[42]. В 2018 г. не менее ярким дополнением к панораме межгородских связей стало официальное объявление о том, что лондонское архитектурное бюро Н. Фостера, хорошо известное по штаб-квартирам HSBC в Великобритании и Гонконге, было выбрано в качестве проектировщика для нового нью-йоркского небоскреба «JPMorgan Chase».
Между тем после «Великой рецессии» банковские траектории Нью-Йорка и Лондона постепенно расходились. У американской составляющей в паре NY-LON глобальные долевые показатели выглядели довольно устойчивыми, с легким скольжением вниз, тогда как Лондон, сильнее нагруженный «токсичными активами» в предкризисный период, быстро терял прежние позиции на мировой банковской арене. Впервые с 1980-х гг. наблюдалось длительное преобладание Нью-Йорка над Лондоном (рис. 1).
Подобной дивергенции способствовали и некоторые события, происходившие во второй половине прошлого десятилетия. В США определенной вехой стало принятие в 2018 г. нового банковского закона, предложенного администрацией президента-республиканца Д. Трампа (2017–2021). Его команда стремилась к тому, чтобы фактически отменить Закон Додда–Фрэнка и вернуться к докризисному уровню финансовой свободы. Сопротивление со стороны демократов позволило придать готовившемуся документу компромиссный характер и сохранить многие регламентации, установленные при Б. Обаме. Даже в таком виде закон 2018 г. вызывал логичные опасения об угрозе нового кризиса[43], однако за несколько прошедших лет, при всех их тревогах, не произошло чего-либо действительно близкого по разрушительности к «Великой рецессии». Активы американских, в том числе нью-йоркских, банков росли со скоростью, близкой к среднемировым показателям, или даже немного превышали ее. Уровень обеспеченности собственным капиталом с 2017 г. начал ощутимо снижаться, но все же остался намного более высоким, чем у ряда зарубежных конкурентов. Наконец, серия заметных банковских крушений, охватившая в начале 2023 г. Нью-Йорк и Калифорнию, не задела ключевые корпорации и была быстро остановлена в результате действий ФРС и новой администрации президента США от Демократической партии Дж. Байдена.
В Соединенном Королевстве посткризисные ограничительные меры 2012–2013 гг. не подвергались пересмотру, но национальная банковская система столкнулась с другим историческим вызовом, когда на референдуме в июне 2016 г. большинство голосов было подано за предложение о выходе страны из Европейского Союза (ЕС). После очень сложных переговоров Великобритания окончательно покинула ряды ЕС в феврале 2020 г. при правительстве консерваторов во главе с Б. Джонсоном (2019–2022). Однако еще до оформления этого «развода» было очевидно, что Лондон как финансовый центр потеряет некоторые важные преимущества. Например, в 2017 г. оттуда в Париж была заблаговременно переведена очень важная для ЕС административная структура – Европейская служба банковского надзора[44]. При этом частные банки, вопреки иногда звучавшим прогнозам, не стали менять прописку, и продолжили управление своими делами из привычных штаб-квартир в Сити и Канэри-Уорф. Но в любом случае опасения насчет возможного возврата к сценариям 2008 г., ставший более строгим контроль со стороны национальных регуляторов, а затем и проблемы, связанные с Брекзитом, – все эти обстоятельства не позволяли лондонскому кластеру восстановить прежние конкурентные позиции.
Наконец, на международный вес Лондона, Нью-Йорка и других деловых столиц из старых поколений как раз со времени «Великой рецессии» начал все сильнее влиять еще один очень мощный фактор. Новейшим источником глобальных сдвигов стал выдающийся подъем банковской системы Китайской Народной Республики. В не очень далеком по историческим меркам 1973 г., почти у стартовой хронологической точки данной статьи, знаменитый нью-йоркский финансист Д. Рокфеллер посетил Пекин, где на него тяжелое впечатление произвела отсталость централизованной банковской машины КНР и настороженность местного руководства «в отношении даже самых элементарных для Запада банковских практик»[45]. Только в первой половине 1980-х гг., в рамках реформаторской политики Дэн Сяопина, были созданы новые институты, наделенные широким набором банковских функций и нашедшие в этой связи свое место в изучаемой статистике. Однако столь поздний старт не помешал китайским кредитным корпорациям набрать феноменальную скорость, особенно на фоне больших проблем у многих западных конкурентов в конце 2000-х гг. Демонстрируя нечто близкое к восходящей динамике Токио (со смещением примерно на четыре десятилетия), Пекин в 2012 г. стал крупнейшим банковским центром мира. Далеко позади остались не только Лондон и Нью-Йорк, но и условный NY-LON (рис. 2). По данным на 2023 г. Пекин очень уверенно сохранял мировое лидерство с показателем 25,98 трлн долл. Далее располагались Париж (10,55 трлн долл.), Токио (10,12 трлн долл.), Нью-Йорк (9,39 трлн долл.) и Лондон (6,78 трлн долл.).
Впрочем, даже сейчас, явно проигрывая новому азиатскому гиганту, Нью-Йорк и Лондон остаются очень важными компонентами глобальной банковской индустрии. В обоих случаях можно говорить об удачной комбинации исторических и современных факторов. За Лондоном стоит достаточно большая и технологически продвинутая экономика Соединенного Королевства, а также имперское прошлое, от которого осталась огромная сеть «заморских» филиалов, особые связи с деловыми и политическими элитами в бывших владениях, частичный контроль над оффшорными юрисдикциями (вроде Гибралтара или Каймановых островов) и т.д. Конечно, очень большое значение имеет и тот факт, что на лондонский кластер, даже при наличии некоторой внутренней конкуренции со стороны Эдинбурга, приходится огромная доля (около 80%) от всех активов банковского сообщества Великобритании. У Нью-Йорка ситуация иная: последствия длительной территориальной фрагментации американского банковского поля проявляются в том, что и сегодня у этого города есть серьезные внутренние конкуренты (города Шарлотт, Сан-Франциско, Миннеаполис и др.), и благодаря их коллективному весу доля лидера в банковской системе США не поднимается выше 40–45%. Кроме этого, Нью-Йорк, что достаточно необычно для такого огромного финансового узла, не является главным местом в структуре национального Центробанка – как известно, общее управление ФРС осуществляется из Вашингтона. Но при всех этих оговорках гигантская экономика Соединенных Штатов, превосходящая по ключевым параметрам экономику КНР (не говоря уже о Великобритании), гарантирует Нью-Йорку сохранение особого места в глобальной банковской иерархии. Добавим к этому и наблюдающееся около сотни лет лидерство доллара на мировом валютном рынке, которое сейчас едва ли способны перехватить евро или юань.
При таком фундаменте Нью-Йорк и Лондон как минимум с начала 1980-х гг. и до настоящего времени выглядят сопоставимыми как по векторам финансовой либерализации, так и по значимости на транснациональном банковском пространстве (рис. 1). Умеренное преимущество в этой паре довольно долго было на стороне Лондона, что вполне можно объяснить некоторым отставанием США в ряде аспектов дерегулирования. В данном случае это обстоятельство со временем привело и к лидерству Лондона по производству ненадежных финансовых инструментов, а затем и к более глубокому, в сравнении с Нью-Йорком, спаду в результате «Великой рецессии». Нью-Йорк к настоящему моменту остается впереди, что связано также с новейшей дивергенцией: если в конце 2000-х – первой половине 2010-х гг. на обоих берегах Атлантики было синхронно усилено госрегулирование, то в 2018 г. США восстановили некоторые финансовые свободы. Этот фактор может в дальнейшем создать избыток «токсичных активов» уже на стороне Нью-Йорка, но как минимум на момент подведения итогов данного исследования в первой половине 2024 г. банковская система США выглядит в целом надежной и стабильной.
В заключение подчеркнем еще раз и то, что между Великобританией и США существует значительное сходство в эволюции национального банковского права, а Лондон и Нью-Йорк, оставаясь сопоставимыми банковским величинами, обладают особенно прочным комплексом двусторонних финансовых связей. В этом отношении с ними не может сравниться никакая иная пара деловых мегацентров. Лондон и Нью-Йорк, как по отдельности, так и в связке NY-LON, уже очень давно являются и, несомненно, еще по меньшей мере на десятилетия останутся чрезвычайно важными узлами кредитно-финансового бизнеса. Устойчивость исторического британо-американского успеха в сочетании с подъемом относительно новых центров, прежде всего, Токио и Пекина, формирует многополярную картину современного банковского мира, и этот процесс можно с полным основанием воспринимать в позитивном ключе.
[1] Cassis Y. Capitals of Capital: A History of International Financial Centres. New York, 2006.
[2] См., напр.: Слука Н.А. Градоцентрическая модель мирового хозяйства. М., 2005. С. 26–30; Szymańska D. Urbanizacija na świecie. Warszawa, 2007. S. 303.
[3] The Banker Database. Top 300/500/1000 World Banks, 1970–2023 (https://thebanker.com).
[4] Federal Deposit Insurance Corporation (FDIC). Industry Analysis. Bank Data & Statistics. Institution Directory (https://www5.fdic.gov/idasp/advSearchLanding.asp).
[5] Prudential Regulation Authority (PRA) (https://www.bankofengland.co.uk/prudential-regulation/authorisations).
[6] Здесь и далее абсолютные, ранговые и пропорциональные показатели городов и стран в мировой банковской системе приводятся по результатам расчетов, проведенных автором на основе сводок «The Banker». Абсолютные значения, как и в таблицах «The Banker», указываются в текущих ценах в долларах США.
[7] Никитин Л.В. Продолжение Уолл-стрит: Нью-Йорк и другие банковские столицы США на рубеже XX–XXI веков. Челябинск, 2019. С. 97.
[8] Никитин Л.В. Чарльз Киндлбергер (1910–2003) и начало исследований по истории мировых и национальных финансовых центров // Вестник Пермского университета. История. 2021. № 2 (53). С. 89; Kindleberger C.P. The Formation of Financial Centers: A Study in Comparative Economic History. Princeton (N.J.), 1974. P. 13–16.
[9] Calomiris C.W., Haber S.H. Fragile by Design: The Political Origins of Banking Crises and Scarce Credit. Princeton (N.J.), 2014. P. 143.
[10]См., напр.: Capie F. The Bank of England: 1950s – 1979. New York, 2010. P. 524–586; Schenk C.R. Summer in the City: Banking Failures of 1974 and the Development of International Banking Supervision // English Historical Review. 2014. Vol. 129. Iss. 540. P. 1129–1156.
[11] Calomiris C.W., Haber S.H. Op. cit. P. 144.
[12] Bennett R.A. NatWest Does the Unexpected // The New York Times. 1983. September 18 (https://www.nytimes.com/1983/09/18/business/nat-west-does-the-unexpected.html).
[13] Льюис М. Покер лжецов. М., 2011. С. 217–218.
[14] Никитин Л.В. Продолжение Уолл-стрит… С. 124, 129–133.
[15] Там же. С. 144, 160–161.
[16] Boddy M. Financial Deregulation and UK Housing Finance: Government – Building Societies Relations and the Building Societies Act, 1986 // Housing Studies. 1989. Vol. 4. No. 2. P. 92–104.
[17] Calomiris C.W., Haber S.H. Op. cit. P. 147; Cassis Y. Op. cit. P. 246.
[18] Жоров Е.А. Экономическая модернизация Великобритании: новый этап (1990–1997 гг.). Челябинск, 2010. С. 75–94.
[19] Quint M. The Bank Merger; Big Bank Merger to Join Chemical, Manufacturers // The New York Times. 1991. July 16 (https://www.nytimes.com/1991/07/16/business/the-bank-merger-big-bank-merger-to-join-chemical-manufacturers.html).
[20] Roberts R., Kynaston D. The Lion Wakes: a Modern History of HSBC. London, 2015. P. 179.
[21] Black L. Profile. Sir Dennis Weatherstone // The Independent. 1995. January 8 (https://www.independent.co.uk/news/business/profile-sir-denis-weatherstone-1567011.html).
[22] Никитин Л.В. Продолжение Уолл-стрит… С. 190–192, 198–200.
[23] Андрюшин С.А. Денежно-кредитные системы: от истоков до криптовалюты. М., 2019. С. 71–72; Павлова О.Ю. Банковские реформы 1997–1998 гг. в Великобритании и их последствия // Российский экономический интернет-журнал. 2020. № 2. С. 42 (https://www.e-rej.ru/upload/iblock/06b/06ba5e2c06255f8cfe9dc241d4da0bab.pdf).
[24] См., напр.: Martin I. Making It Happen: Fred Goodwin, RBS and the Men Who Blew Up the British Economy. London, 2013. P. 224–225.
[25] Никитин Л.В. Продолжение Уолл-стрит… С. 207–211.
[26] Там же. С. 290–292.
[27] Crisafulli P. The House of Dimon: How the JPMogan’s Jamie Dimon Rose to the Top of the Financial World. New York, 2009; McDonald D. Last Man Standing: The Ascent of Jamie Dimon and JPMorgan Chase. New York, 2010.
[28] Никитин Л.В. Продолжение Уолл-стрит… С. 276–277.
[29] Lloyds Bank to Merge with TSB Group // The New York Times. 1995. October 12 (https://www.nytimes.com/1995/10/12/business/international-business/lloyds-bank-to-merge-with-tsb-group.html).
[30] Драматическая история падения «Barings» неоднократно рассматривалась в научной и публицистической литературе. См., напр.: Drummond H. The Dynamics of Organizational Collapse: The Case of Barings Bank. New York, 2009.
[31] Martin I. Op. cit. P. 91–105.
[32] Timmons H. Deal Gives Banco Santander a Foothold in Britain // The New York Times. 2004. July 27 (https://www.nytimes.com/2004/07/27/deal-gives-banco-santander-a-foothold-in-britain.html).
[33] Spikes S., Macmillan A. Barclays to Acquire 60% Stake in South African Lender Absa // The Wall Street Journal. 2005. May 10 (https://www.wsj.com/articles/SB111562757861728078).
[34] Calomiris C.W., Haber S.H. Op. cit. P. 319.
[35] Dash E., Sorkin A.R. Government Seizes WaMu and Sells Some Assets // The New York Times. 2008. September 25 (https://www.nytimes.com/2008/09/26/business/26wamu.html).
[36] Goldman, Stanley to Become Bank Holding Companies // The New York Times. 2008. September 21 (https://dealbook.blogs.nytines.com/2008/09/21/blogs/21dealbook-goldman-26659.html).
[37] Андрюшин С.А. Указ. соч. С. 345.
[38] Никитин Л.В. Продолжение Уолл-стрит… С. 328.
[39] Carrell S. Lloyds TSB Shareholders Back HBOS Merger // The Guardian. 2008. November 19 (https://www.theguardian.com/business/2008/nov/19/lloyds-tsb-hbos-merger).
[40] Андрюшин С.А. Указ. соч. С. 334–335; Павлова О.Ю. Банковские реформы 2012–2013 гг. в Великобритании: первые итоги // Российский экономический интернет-журнал. 2021. № 1 (https://www.e-rej.ru/upload/iblock/3a4/3a49344ed1bb55c8e056466ef055369b.pdf).
[41] Clark A., Teather D., Treanor J. Barclays Agrees $1.75bn Deal for Core Lehnman Brothers Business // The Guardian. 2008. September 17 (https://www.theguardian.com/business/2008/sep/17/barclay.lehmanbrothers1).
[42] Павлова О.Ю. Банк Англии под руководством Марка Карни (2013–2020 гг.): в поисках новой стабильности // Российский экономический интернет-журнал. 2022. № 2 (https://elibrary.ru/download/elibrary_49275890_23332955.pdf).
[43] Травкина Н.М. США: меняющийся алгоритм развития. М., 2018. С. 203–205.
[44] Ewing J., Castle S. Key European Agencies Move to Continent, Signs of Brexit’s Toll // The New York Times. 2017. November 20 (https://www.nytimes.com/2017/11/20/business/uk-eu-ema-brexit.html).
[45] Rockefeller D. Memoirs. New York, 2003. P. 253.