Конкуренция штатов в банковской системе США: от “революции Рейгана” до реформ Обамы
Л.В. Никитин
В статье, охватывающей период “неолиберального тридцатилетия” (1979–2008), а также экономический кризис 2008–2009 гг. и последующее восстановление, рассматриваются основные этапы конкурентной борьбы между штатами США в банковской сфере. Положенные в основу исследования статистические данные и расчеты позволяют увидеть фундаментальные сдвиги в географическом распределении кредитных ресурсов Америки.
Ключевые слова: США, штаты и города, история банков, конкуренция, ранжирование, неолиберальная экономика, банковское законодательство
The article deals with the key phases of competition between the U.S. states in the sphere of banking during the three “neoliberal decades” (1979–2008), as well as economic crisis of 2008–2009 and subsequent recovery. The investigation is based on statistical data and calculations, which enable to see fundamental shifts in geographical distribution of America’s credit resources.
Keywords: USA, states and cities, history of banks, competition, rankings, neoliberal economy, banking legislation
Стремительное развитие экономической глобализации, которое наблюдается на протяжении последних десятилетий, неизбежно ведет к усилению прямой конкуренции не только между корпорациями или странами, но также между регионами и даже отдельными городами. По всему свету можно найти немало локальных примеров гибкой адаптации, отраслевой перестройки и отрыва от менее удачливых соседей. Такие случаи (как, впрочем, и противоположные) неизменно привлекают внимание специалистов по экономике и экономической географии. Но при этом не менее полезным может быть и исторический подход к проблеме, предполагающий изучение подобных явлений и процессов в непрерывном развитии и на больших хронологических интервалах. Именно такой подход — с использованием преимущественно количественных методов — положен в основу данной публикации.
В качестве очень важного и показательного примера внутринациональной конкуренции территорий здесь сопоставляется роль 50 штатов США, а также Федерального округа Колумбия в банковской сфере. Выбор страны и отрасли едва ли требует подробного обоснования: их гигантский вклад в мировую экономику очевиден. Заметим к тому же, что некоторые особенности Соединенных Штатов (федеративное устройство, огромная территория, большие внутренние различия, длительная практика искусственного ограничения конкуренции в банковском секторе) в значительной мере делают американский опыт важным и для России.
Источниковой основой исследования являются первичные базы данных, представленные на официальном сайте Федеральной корпорации США по страхованию вкладов (ФКСВ)[1] и требующие дальнейшей математической обработки. В хронологическом плане статья охватывает большой и обладающий определенным внутренним единством период (от рубежа 1970-х – 1980-х гг. до настоящего времени), основная часть которого почти во всем мире прошла под знаком неолиберальных реформ, ослабления регулирующей роли государства и расширения свободы для финансовых корпораций. Соответственно, в поле зрения оказываются три полных макроэкономических цикла: (1) кризис 1980–1982 гг. и подъем 1983–1989 гг.; (2) кризис 1990—1991 гг. и подъем 1992–2000 гг.; (3) кризис 2001 г. и подъем 2002—2007 гг. (кроме этого, в заключительной части статьи будет затронуто и начало нового цикла, отсчет которого ведется с кризиса 2008–2009 гг.). Ориентируясь на эти во многом похожие, но и обладающие яркой спецификой циклы, можно последовательно рассмотреть основные вехи в развитии финансовой географии Соединенных Штатов.
Однако еще до этого необходимо сказать несколько слов о том, что представляла собой изучаемая отрасль на протяжении десятилетий, предшествовавших неолиберальному повороту. Исторически сложилось так, что величие и могущество четырех-пяти крупнейших банков Нью-Йорка сочеталось с наличием многих тысяч мелких и средних кредитных фирм, разбросанных по всей территории страны. Крайняя географическая дисперсия объяснялась давними юридическими особенностями: долгой практикой регистрации банков только на уровне штатов, а затем действием федерального Закона Макфаддена (1927 г.), который запрещал уже появившимся к этому времени национальным банкам открывать филиалы за пределами их базовых территорий (штатов, а в отдельных случаях и городов). В таких условиях пространственное распределение банковского капитала было равномерным и устойчивым. Далеко впереди находился Нью-Йорк (город и штат), являвшийся финансовым перекрестком глобального значения. Следующие места по сумме банковских активов, иногда меняясь друг с другом, но почти точно повторяя демографическую иерархию, занимали Калифорния, Техас, Иллинойс и Пенсильвания; вместе с Нью-Йорком они неизменно составляли казавшуюся вечной “большую пятерку”. Подобная стабильность, при всех ее плюсах, имела один фундаментальный недостаток: кредитные учреждения США становились все менее эффективными на фоне зарубежных конкурентов. Не удивительно, что в рамках общей экономической либерализации на рубеже 1970—1980-х гг. администрации Дж. Картера и Р. Рейгана уделили особое внимание реформе финансового сектора.
Итак, начало первого из рассмотренных здесь периодов (1980–1989 гг.) совпало с тремя ключевыми событиями. В августе 1979 г. по предложению президента США Джимми Картера новым председателем Федеральной резервной системы (ФРС) был назначен Пол Волкер – убежденный сторонник развития частной инициативы и подавления инфляции. Осуществленное при Волкере мощное повышение учетных ставок вскоре привело, хотя и ценой значительных социально-экономических издержек, к общей финансовой стабилизации. Далее, в марте 1980 г. был принят Закон о дерегулировании депозитных учреждений и денежном контроле (Depository Institutions Deregulation and Monetary Control Act. Pub. L. 96–221), который, отменив прежние ограничения на размер ставок по депозитам, способствовал притоку средств в отрасль, а также усилению конкуренции между финансовыми компаниями. Наконец, в октябре 1982 г., на фоне общей экономической либерализации, развернувшейся уже при администрации Рональда Рейгана, был принят Закон о депозитных учреждениях (Depository Institutions Act. Pub. L. 97–320), более известный как Закон Гэрна — Сент-Джермена. Этот очень важный юридический акт позволил расширить сферу деятельности ссудо-сберегательных ассоциаций (или сбербанков)[2] — небольших, но многочисленных кредитных структур, специализировавшихся на розничной ипотеке.
Вскоре преобразования Картера и, конечно, “революция Рейгана” стали приносить результаты. Начавшийся в 1983 г. уверенный экономический подъем, казалось бы, должен был привести к столь же быстрому росту и в банковской индустрии. Действительно, благоприятный макроэкономический фон, низкие налоги и невиданная прежде коммерческая свобода подтолкнули многих банкиров к резкому расширению кредитной активности. Однако избыточный энтузиазм и переоценка собственных сил (как финансовых, так и экспертных) быстро обернулись лавинообразными потерями. Во второй половине 1980-х гг., несмотря на продолжавшийся рост национальной экономики, Америка столкнулась с беспрецедентной волной банкротств финансовых компаний. Особенно сильно пострадали ссудо-сберегательные ассоциации — именно та категория фирм, которая получила большие возможности для расширения бизнеса по законам начала 1980-х гг. В результате на исходе первого неолиберального десятилетия Конгресс США неожиданно был вынужден принять некоторые новые законы, призванные улучшить контроль федеральных инстанций над банковской деятельностью[3].
Что же происходило в этот момент с пространственными характеристиками отрасли? Прежде всего, необходимо заметить, что банкротства были распределены по территории США неравномерно. Особенно часто они происходили в главных нефтедобывающих штатах (т.е. в Техасе, Оклахоме, Луизиане, Вайоминге и Аляске), что легко объяснялось резким падением мировых цен на углеводородное сырье во второй половине десятилетия. По аналогичным причинам существенные потери понесли штаты с выраженной аграрной специализацией (наряду с теми же Техасом и Оклахомой, к данной группе относились Айова, Канзас и Небраска). Единичные, но большие по величине активов банкротства произошли в Нью-Йорке и Иллинойсе[4]. Остальные части страны пострадали намного меньше. В целом, корпоративные провалы этого времени, хотя и принесшие немало проблем, слабо повлияли на давно устоявшиеся географические расклады. Среди штатов “большой пятерки” единственным изменением было вытеснение Техаса (в рейтинге по сумме активов) с третьего места на четвертое — выше теперь оказался чуть менее пострадавший Иллинойс[5]. Более резкое падение пережила Оклахома, но ее роль в финансовых делах Америки и до этого была невелика.
На другом полюсе находились те, кто смог улучшить свое положение, причем не только из-за трудностей у соседей, но и в результате собственной работы. Ярким примером стал Массачусетс, поднявшийся из глубин второго десятка на седьмое место. К этому моменту ведущий штат Новой Англии окончательно преодолел исторический шок, связанный с вынужденной ликвидацией текстильной промышленности и других традиционных отраслей. Обладая целым созвездием первоклассных университетов во главе с Гарвардом и Массачусетским технологическим институтом, Массачусетс превратился в важнейший (после Калифорнии) центр современных технологических разработок. Американские аналитики охотно рассуждали о “массачусетском экономическом чуде” и проводили параллели с западногерманской землей Баден-Вюртемберг[6]. Губернатор Майкл Дукакис, в пользу которого говорили достижения штата, боролся за пост президента США на выборах 1988 г.
Безусловно, общий экономический оптимизм способствовал успеху “State Street Bank” и других финансовых гигантов Массачусетса. Кроме этого, определенную роль сыграло и то, что штаты Новой Англии еще с 1970-х гг., умело обходя Закон Макфаддена, договорились о взаимной возможности открывать банковские филиалы. Последующая практика показала, что кредитная индустрия региона в целом приобрела и новые возможности для развития, и дополнительную устойчивость. При этом наиболее значительные преимущества получил, конечно, крупнейший из новоанглийских штатов.
Но все же наиболее примечательный феномен 1980-х гг. формировался в этот момент намного южнее по Атлантическому побережью — в Делавэре. Один из самых маленьких штатов страны, выдвинутый в сторону океана, долгое время жил за счет портового хозяйства и выросшей на этой основе нефтехимической промышленности. Крупнейшим работодателем Делавэра была компания “DuPont de Nemours”, известная как один из мировых лидеров в производстве полимерных материалов. К концу 1970-х гг. относительное ослабление позиций местной индустрии на фоне азиатских конкурентов заставило правительство штата заняться поиском новых стратегических идей.
По объективным причинам почти карликовый Делавэр не мог рассчитывать ни на строительство огромных заводов, ни на мощный высокотехнологический прорыв по образцу Массачусетса. Однако у него была возможность опереться на уже богатый к этому времени опыт офшоров — небольших государств и территорий, живущих за счет предоставления налоговых льгот и получения минимальных сборов с огромного числа компаний, зарегистрировавшихся в их юрисдикции. Маленький штат на берегу океана, расположенный при этом недалеко от Вашингтона, Филадельфии и даже Нью-Йорка, казался идеальным местом для того, чтобы попытаться в смягченном виде воспроизвести “офшорный эксперимент” непосредственно в США.
Губернатор Пьер Дюпон, представитель знаменитой династии делавэрских промышленников, добился принятия на уровне своего штата соответствующих налоговых законов. Отдельное внимание уделялось финансовому сектору, в отношении которого в марте 1981 г. был принят специальный юридический акт (Закон о развитии финансового центра — The Financial Center Development Act). Предусмотренная этим документом регрессивная налоговая шкала и возможность свободного установления процентов в сфере потребительского кредита[7] вызвали интерес у крупнейших банков страны. Начиная с нью-йоркских “Chase Manhattan” и “J.P. Morgan”, показавших пример уже в 1981–1982 гг., многие холдинги стали открывать в Делавэре свои подразделения, специализирующиеся на эмиссии и обслуживании электронных кредитных карт. В итоге штат совершил феноменальный подъем из пятого десятка на 17-е место по сумме банковских активов и, судя по введению все новых корпоративных преференций, не собирался останавливаться на достигнутом.
Заметим также, что параллельно очень похожие налоговые льготы с 1981 г. стала вводить и Южная Дакота, которой удалось привлечь на свою территорию “карточный” бизнес другого нью-йоркского гиганта – “Citicorp”; но в остальном успехи отдаленного предгорного штата были намного скромнее, чем у Делавэра, имевшего явные географические преимущества.
В целом же для банковского бизнеса США итоги 1980-х гг. оказались достаточно противоречивыми. На восходящей фазе (1983–1989 гг.) экономика страны выросла на 28%[8]. За этот же период суммарные активы банков (без учета сберегательных) увеличились только на 20%. Иными словами, многочисленные банкротства кредитных структур не остановили общее развитие отрасли, но существенно замедлили его. Решительное дерегулирование, предпринятое на рубеже 1970—1980-х гг., принесло как положительные, так и отрицательные результаты, и уже через несколько лет потребовалась значительная корректировка федерального законодательства.
Кроме этого, ни при Дж. Картере, ни при Р. Рейгане, ни при избранном в 1988 г. Дж. Буше-ст. так и не был отменен архаичный Закон Макфаддена, препятствовавший рыночным изменениям в банковской географии страны. Эффекты, связанные с этим законом, можно измерить при помощи среднеквадратического отклонения — базового статистического показателя, отражающего меру разброса индивидуальных значений какого-либо признака (в данном случае — величины банковских активов в различных штатах США (рис. 1)). Чем сильнее с течением лет расходятся индивидуальные результаты, тем выше становится этот показатель. Такая тенденция едва наметилась в начале 1980-х гг., а затем (в основном из-за многочисленных банкротств в Техасе и других ранее успешных штатах) сменилась на противоположную. Но в любом случае сдерживающая сила Закона Макфаддена сводила подобные колебания к минимуму. Ни один штат (за исключением Делавэра и в какой-то мере Массачусетса) не смог совершить по-настоящему большой рывок, так как его банки не имели возможности создавать широкие филиальные сети. Более того, действуя в ограниченных территориальных пределах, финансовые компании были обречены на жесткую зависимость от общего экономического состояния своего штата: если местное хозяйство переживало явную депрессию, то банки (как это было, например, в Оклахоме или Техасе) неизбежно падали вместе с ним.
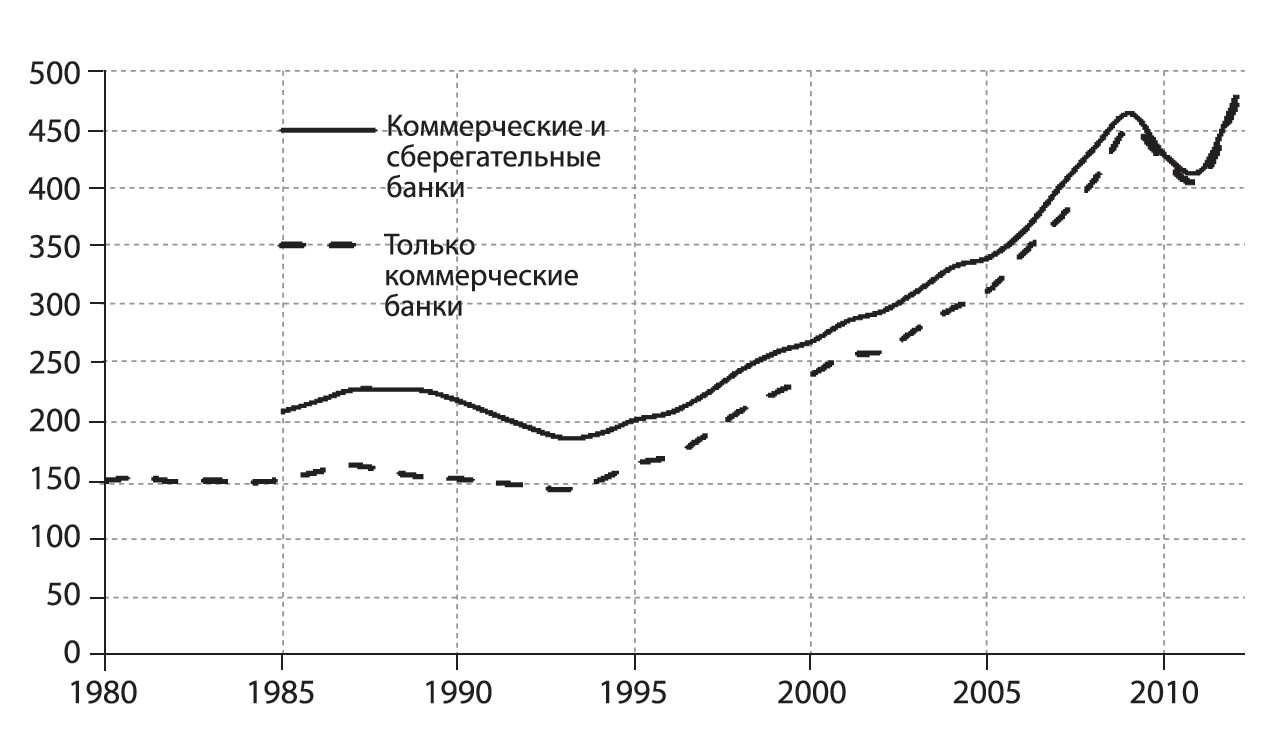
Рис. 1. Среднеквадратические отклонения величины банковских активов 50 штатов США и Федерального округа Колумбия в 1980—2012 гг. (на начало указанного года; млрд долл. в постоянных ценах 2005 г.)
Расчеты на основе данных ФКСВ.
Кризис 1990—1991 гг. положил начало новому макроэкономическому циклу и, соответственно, второму периоду (1990–2000 гг.) в рамках данного исследования. Отдаленным политическим результатом этого кризиса стало поражение правящей Республиканской партии (в лице Джорджа Буша-ст.) на президентских выборах 1992 г. Пришедшая к власти администрация демократов во главе с Биллом Клинтоном в целом продолжила неолиберальный экономический курс, но с существенными корректировками и более эффективно. Пожалуй, самым важным отличием 1990-х гг. от предыдущего десятилетия стало уверенное сокращение бюджетного дефицита. Оздоровление государственных финансов оказалось дополнительным стимулом для общего подъема национальной экономики в 1992–2000 гг., а также для нового расцвета банковской деятельности. В итоге за эти годы ВВП США вырос на 36%, и примерно в той же мере (на 38%) увеличились суммарные активы кредитных организаций.
Более того, именно на этом этапе центральной властью были приняты долгожданные решения, непосредственно относившиеся к изучаемой отрасли. В декабре 1991 г. вступил в силу Закон об улучшении работы ФКСВ (FDIC Improvement Act. Pub. L. 102–242), расширивший полномочия этого ведомства в деле реорганизации проблемных банков. Однако главный прорыв произошел 29 сентября 1994 г., когда президент Клинтон подписал Закон Ригла–Нила (официальное название: Закон об эффективности банковской деятельности и открытии отделений в нескольких штатах — Interstate Banking and Branching Efficiency Act. Pub. L. 103–328.). Отныне границы штатов не могли быть препятствием для создания филиалов или приобретения других банков (любых, а не только разорившихся, как это предписывали прежние положения). “Макфадденовские” ограничения, продержавшиеся почти 70 лет, окончательно исчезли.
Безусловно, середина 1990-х гг. стала временем большого исторического перелома. Уравнивающие механизмы были выключены, началось быстрое увеличение разрыва между лидерами и аутсайдерами банковского дела. Среднеквадратическое отклонение, точно фиксирующее степень такого разрыва, решительно пошло вверх (рис. 1).
Кто же именно относился к группе победителей и группе проигравших?
Как это ни удивительно при взгляде из высокоцентрализованной России, в данный период до минимума сократился банковский вес Федерального округа Колумбия (т.е. фактически г. Вашингтон). И раньше не отличавшийся большими успехами в кредитной сфере, столичный округ с 1997 г. прочно обосновался на последнем (51-м) месте. Несомненно, здесь особенно ярко проявилась типичная для США специализация: Вашингтон является политической столицей, но (в отличие, например, от Москвы или Лондона) не совмещает эту роль с выраженной коммерческой функцией. К тому же ситуация с Вашингтоном точно иллюстрировала тенденцию “банковской субурбанизации”, отмеченную российскими специалистами по экономической географии Е.С. Бернштамом и А.Н. Лузановым в публикации 2001 г.[9] К этому моменту в ряде американских агломераций наблюдалось перемещение банковских штаб-квартир из центрального города в сторону спутников. Но если в других случаях такой “исход” совсем не обязательно оборачивался также и расставанием со своим штатом, то для Вашингтона переселение в пригороды означало уже выход на территорию соседних Виргинии и Мэриленда.
Среди других примеров существенного ослабления банковских позиций в 1990-е гг. следует назвать Техас, все еще несший потери от низких мировых цен на нефть, а также Калифорнию. Во втором случае основные неудачи пришлись на начало десятилетия, что, несомненно, было связано с завершением “холодной войны” и сокращением заказов по линии Пентагона[10] — для “золотого штата” они издавна являлись очень важной частью его экономики.
В то же самое время нашлись, конечно, и те, кто смог извлечь пользу из принятия Закона Ригла–Нила и общего экономического подъема страны. В 1990-е гг. упрочилось, хотя и в небольшой степени, лидерство Нью-Йорка. Уверенно сохранял свои прежние достижения Делавэр, остававшийся удобным “внутренним офшором” для работы с кредитными картами. В конце десятилетия неожиданно поднялся на довольно высокие позиции Род-Айленд: самый маленький штат США на некоторое время стал одним из главных плацдармов для продвижения зарубежных банков на территорию страны. Однако наиболее впечатляющие прорывы были совершены двумя исходно сильными игроками, попытавшимися трансформировать свой немалый общий потенциал в еще более крупные финансовые достижения.
Первой среди этой пары следует назвать Северную Каролину. Находясь в “солнечном поясе” (Sun Belt), обширной полосе динамично развивающихся южных регионов США, этот штат уже давно ушел от аграрной моноспециализации и создал значительный индустриальный сектор. Постепенно выросли и заметные финансовые компании во главе с банком “Wachovia” из города Уинстон-Сейлем. Но все же при ранжировании по сумме активов Северная Каролина долгое время не поднималась выше казавшихся для нее естественными мест в середине второй десятки.
Ситуация резко изменилась на заре 1990-х гг. — не только из-за нового юридического фона, но также благодаря энергии, квалификации и патриотизму одного финансиста. Хью Маккол, неизменно работавший в родной для него Северной Каролине, к этому времени возглавил крупный (но лишь по меркам своего штата) банк NCNB в г. Шарлотт. Оптимальное сочетание осторожности и риска позволило NCNB накопить свободные деньги, а вместе с ними появилась возможность делать сенсационные приобретения. На рубеже 1980–1990-х гг. его менеджерам удалось купить несколько больших банков во Флориде и Техасе[11], но самым значительным событием стало слияние с корпорацией “C&S/Sovran” из Атланты (штат Джорджия). “Мы решили огромную задачу, — говорил по этому поводу Маккол, — ведь еще никто не пытался объединить холдинг, работающий в разных штатах и контролирующий множество банков, с другим холдингом, также работающим в разных штатах и контролирующим множество банков. Просто не было такой модели”[12].
При этом для Маккола было важно, чтобы и новая компания, названная “NationsBank”, управлялась из Северной Каролины. В 1992 г. по проекту всемирно известного архитектора Сезара Пелли в Шарлотте был построен 64-этажный корпоративный центр, наглядно отражавший как имеющиеся достижения, так и амбициозные планы. С 1994 г. их осуществлению эффективно помогал Закон Ригла–Нила (заметим также, что один из его разработчиков, Стивен Лэйбрук Нил, представлял в Конгрессе именно Северную Каролину). Не снижая активности, команда Маккола приобретала все новые компании, строила гигантские филиальные сети, расширяла линейку финансовых продуктов и активно кредитовала реальный сектор. “NationsBank” прочно утвердился среди деловой элиты США. Он (вместе с ближайшими соседями и конкурентами из банка “Wachovia”) сыграл решающую роль в том, что к 1998 г. Северная Каролина поднялась по сумме активов на третье место среди всех штатов страны — таким образом, впервые кому-либо из новых игроков удалось ворваться в ряды исторической “большой пятерки”.
Но даже на этом сенсации не закончились. В октябре 1998 г. произошло крупнейшее на тот момент слияние финансовых групп за всю историю США: “NationsBank” объединился с калифорнийским гигантом “BankAmerica”. При их формальном равенстве проницательные аналитики сразу же назвали “NationsBank” “более равным из двух”[13]. Действительно, штаб-квартира новой суперкорпорации, получившей название “Bank of America”, разместилась в Шарлотте — оставшийся “у власти” Маккол сохранял непоколебимую привязанность к своему городу и штату. Поменявшись местами с Калифорнией, Северная Каролина поднялась на вторую ступень в рейтинге, уступая теперь лишь Нью-Йорку.
Другим примером феноменального прогресса стал имевший в прошлом совершенно иную судьбу штат Огайо. Долгое время он занимал в банковской иерархии шестое-седьмое места, что вполне соответствовало его демографическому и промышленному фундаменту. Затем, с начала 1970-х гг., все основные отрасли местной индустрии (черная металлургия, машиностроение, нефтехимия) погрузились в глубокую депрессию. За Огайо и другими старопромышленными штатами в районе Великих озер надолго закрепилось название “ржавый пояс” (Rust Belt), противопоставлявшееся “солнечному поясу”. К счастью, в 1990-е гг. ситуация заметно улучшилась. Аналитики все более уверенно говорили о возрождении Огайо за счет сервисного сектора, новых ультрасовременных производств и выраженной экспортной ориентации[14].
К числу этих экономических локомотивов надо обязательно добавить кредитную отрасль. В ее авангарде находился “Key Bank” из Кливленда, второго по значимости города Огайо. Энергичная группа менеджеров под руководством Роберта Гиллеспи, подобно каролинской команде Хью Маккола, очень активно использовала новые возможности, открывшиеся благодаря Закону Ригла–Нила. Создав еще раньше надежную зону влияния в своем регионе, с середины 1990-х гг. “Кey Bank” вышел на широкий американский простор. За короткий срок были приобретены финансовые компании в таких далеких от Огайо штатах, как Флорида, Юта, Нью-Гемпшир и Вайоминг. Вскоре из 57-этажного небоскреба “Кey Tower” в Кливленде, также построенного по проекту Пелли, осуществлялось управление огромной финансовой машиной, представленной в десятках городов США и использующей самые современные телекоммуникации. При этом “Key Bank” не был одинок: за ним постепенно тянулись довольно крупные банки из самого Кливленда, а также из Колумбуса, Цинциннати и других городов Огайо.
В итоге дополнительные механизмы свободной конкуренции, заработавшие с первой половины 1990-х гг., за очень короткое время существенно изменили банковский ландшафт Америки. К январю 2001 г. уже два представителя “большой пятерки” (Пенсильвания и Техас) сдали свои позиции, сохранявшиеся десятилетиями. В обновленном варианте иерархия “самых банковских” штатов стала выглядеть так: Нью-Йорк, Северная Каролина, Калифорния, Огайо, Иллинойс. К тому же логика событий говорила, что и эти перемены не будут последними.
Начало третьего периода (2001–2007 гг.) очевидным образом совпадает с серией драматических событий: новой экономической рецессией, терактами 11 сентября 2001 г., а также с «делом “Enron”» и последующими корпоративными скандалами, вызванными сознательным искажением публичной бухгалтерской отчетности. Впрочем, очередной кризис оказался неглубоким и непродолжительным. Уже в 2002 г. обозначилось восстановление национального хозяйства, связанное, среди прочего, с низкими процентными ставками и налоговым стимулированием, проводившимся администрацией Джорджа Буша-мл. Вновь расцвели финансовые рынки, включавшие в себя колоссальные по общему объему ипотечные ссуды и сложные механизмы перераспределения рисков, возникающих в данной сфере. При этом банки все активнее участвовали в различных сегментах этой замысловатой игры, а не только в классическом для них деле непосредственного кредитования клиентов. Такая возможность отрылась в результате появления Закона Грэмма–Лича–Блайли (Закон о модернизации финансовых услуг — Financial Services Modernization Act. Pub. L. 106–102), подписанного президентом Б. Клинтоном 12 ноября 1999 г., но принесшего основные плоды в следующем десятилетии и при другом президенте. Данный закон почти полностью отменил существовавшие для банков еще с 1930-х гг. ограничения на инвестирование средств в инструменты фондового рынка. Впрочем, и без этого фактора (не учитывающегося полностью в балансовых отчетах и, соответственно, не всегда отражающегося на величине активов) кредитная отрасль совершила выдающийся рывок — сумма активов за период 2002—2007 гг. выросла почти на 42%, тогда как ВВП США — лишь на 14%.
Возвращаясь к географическим параметрам отрасли, следует, прежде всего, обратить внимание на дальнейшее увеличение разрывов между штатами и, соответственно, рост среднеквадратического отклонения (рис. 1). Еще никогда — за всю поддающуюся количественному анализу историю страны — лидеры не уходили так далеко вперед, как это произошло в данном десятилетии.
Конечно, у подобной тенденции была и противоположная сторона, т.е. все более очевидное отставание неудачников. Показательно, что число слабых в банковском отношении штатов (условно отнесем к данной категории всех, у кого сумма активов не превышала 1/4 от среднеарифметического по стране), почти не изменявшееся на протяжении долгого времени, внезапно выросло с 15 в 1994 г. и 16 в 2001 г. до 23 к началу 2008 г. Теперь в эту группу попали не только малонаселенные штаты, вроде Аляски, Монтаны или Вайоминга, но и такие представители “верхнего среднего класса”, как Мэриленд и Аризона. Другое дело, что в 2000-е гг. (даже еще в большей степени, чем в 1990-е гг.) подобные ранговые позиции переставали зависеть от фундаментальных показателей — числа жителей, валового регионального продукта и т.д. Иными словами, никто не был обречен на то, чтобы оставаться среди аутсайдеров. При благосклонности местной власти, наличии квалифицированных менеджеров и сравнительно небольшом стартовом капитале практически любой штат мог — в лучших традициях Американской мечты — совершить восхождение к вершинам.
Посмотрим теперь, кому удалось воспользоваться своим шансом именно в эти годы.
Как минимум в трех случаях можно говорить о героях предыдущих десятилетий, сохранивших отличную динамику и в условиях нового экономического цикла. Северная Каролина, как и раньше, продолжала держаться на самых высоких позициях благодаря выдающимся достижениям “Bank of America” и “Wachovia”; при этом вторая из названных корпораций к этому времени тоже разместилась в Шарлотте, что вывело его (если составить отдельный рейтинг для городов) на второе место во всей стране после Нью-Йорка. Аналогичным образом кливлендский “Key Bank”, поддержанный рядом других крупных компаний, до середины 2000-х гг. играл ведущую роль в сохранении финансовых успехов штата Огайо. Впечатляющую траекторию демонстрировал Делавэр: ставший главной сенсацией 1980-х гг., а затем ненадолго приостановивший свой подъем в районе тринадцатого-четырнадцатого места, 45-й по числу жителей штат США теперь ворвался в первую банковскую десятку. Губернаторы Томас Карпер и Рут Энн Миннер успешно продолжили и расширили дело губернатора Дюпона. Неизменно оставаясь зоной низких налогов и гостеприимным домом для эмитентов банковских карт, Делавэр привлек также внимание иностранцев. За короткий срок там открылись различные подразделения немецкого “Deutsche Bank”, нидерландского “ING Bank”, канадского “TD Bank”, британских “Barclays Bank” и HSBC.
Но, пожалуй, самые значительные события, произошедшие после наступления “миллениума”, были связаны с новой тенденцией, которая касалась банковских холдингов. Еще с 1980-х гг., как показывали примеры того же Делавэра и отчасти Южной Дакоты, холдинги были рады переводить некоторые из контролируемых ими структур в регионы с благоприятным налоговым климатом. Но раньше речь шла хотя и об очень больших, но все же не доминирующих подразделениях. Теперь был стремительно взят и этот барьер. Телекоммуникации XXI в. вполне позволяли при необходимости оставить стратегический центр холдинга в одном месте и перебросить даже крупнейшую из подчиненных корпораций за тысячи миль. Никакие существенные административные проблемы при этом не возникали.
В феврале 2004 г. первым из крупнейших кредитных институтов по такому пути пошел калифорнийский “Wells Fargo & Company”. Располагая штаб-квартирой в Сан-Франциско, эта корпорация, по словам одного из ее менеджеров, получала большие преимущества от географической близости к высокотехнологическим фирмам Кремниевой долины и эффективно использовала новейшие достижения в своей работе[15]. Вероятно, именно обладание первоклассной системой связи позволило задуматься о том, чтобы на следующем этапе развития перевести основную часть бизнеса в более удобную налоговую юрисдикцию, независимо от расстояния между ней и Сан-Франциско. Выбор пал на Южную Дакоту, где фискальные льготы для корпораций действовали уже третий десяток лет. Ее достижения, как упоминалось выше, поначалу были не очень большими. Присутствие одной из структур “Citigroup Inc.” (бывшего холдинга “Citicorp”), отвечавшей за пластиковые карты, подняло этот традиционно аграрный штат до третьего десятка в банковском рейтинге, но не более. Что же касается группы “Wells Fargo & Company”, то она решила делегировать в Южную Дакоту свой главный элемент — многопрофильный “Wells Fargo Bank”, на долю которого приходилось свыше половины активов и 3/4 от числа занятых во всем конгломерате. В итоге к середине 2004 г. Южная Дакота неожиданно стала следующим штатом, которому удалось не только резко взлететь наверх, но и смешать ряды исторической “большой пятерки”.
Тем временем еще более важные события происходили в двухсотлетней цитадели американских финансов – Нью-Йорке. В 2000 г. поднявшаяся по всей стране волна консолидаций увенчалась немыслимым прежде объединением банковского дела Морганов (“JP Morgan & Co”) и Рокфеллеров (“Chase Manhattan Bank”). Продолжатели двух самых известных династий Уолл-стрит договорились о создании нового колосса, получившего название “JP Morgan Chase Bank” и вскоре ставшего (с активами, превышавшими полтриллиона долларов) крупнейшим банком США. К тому же эта корпорация оказалась основным слагаемым в холдинге с очень похожим названием “JP Morgan Chase & Co”, также имевшем нью-йоркскую прописку. Другой сюрприз последовал в ноябре 2004 г., когда было решено перерегистрировать банк “JP Morgan Chase” в Колумбусе (штат Огайо). Холдинг же, как и прежде, оставался в Нью-Йорке. Таким образом, нью-йоркская группа “JP Morgan Chase & Co” повторила только что рассмотренный опыт калифорнийского “Wells Fargo”. Центр принятия стратегических решений и центр управления повседневной банковской работой были территориально разделены. Если же говорить об Огайо, то для него эти события означали создание множества рабочих мест, большой приток налоговых поступлений и, конечно, дальнейшее повышение финансовой значимости. Именно в этот момент (т.е. к январю 2005 г.) впервые в истории Нью-Йорк утратил лидерство по банковским активам, пропустив вперед сразу двух конкурентов: Огайо и Северную Каролину.
Наконец, в октябре 2006 г. итоги периода великих размежеваний убедительно подвел еще один нью-йоркский холдинг — “Citigroup Inc.”. В соответствии с уже известной моделью, его общее управление осталось на берегах Гудзона, а крупнейший из интегрированных банков — “Citibank” — переместился почти на четыре тысячи километров, в Лас-Вегас (штат Невада). Подобная связка не была совершенно новой: еще в 1985 г. губернатор Невады Ричард Брайан, добившись внесения поправок в местное налоговое законодательство, смог привлечь в далекий горный край одно из небольших подразделений этого холдинга[16]. Теперь же долгая работа по формированию благоприятного делового климата и прямые контакты с нью-йоркскими финансистами принесли феноменальный успех. Благодаря приходу “Citibank”, а также некоторых других корпораций (например, “Washington Mutual”), Невада во второй половине 2000-х гг. уверенно вошла в финансовую элиту США. Соответственно, по итогам 2006–2007 гг. верхние этажи национальной кредитной иерархии приняли совсем уж необычный вид. Штат Нью-Йорк, безоговорочный лидер прежних времен, был вытеснен по сумме активов на шестое место. Выше него расположилась “новая большая пятерка”, перечисленная здесь в порядке убывания: Северная Каролина, Огайо, Невада, Делавэр и Южная Дакота.
Таким образом, к началу 2008 г. (т.е. к моменту завершения третьего из рассматриваемых здесь деловых циклов) в банковской географии Америки произошли фундаментальные сдвиги. В 1980 г. на долю “старой большой пятерки” (Нью-Йорк, Калифорния, Иллинойс, Техас, Пенсильвания) приходилось 56,4% от активов всех банков США, а на долю тогда еще неприметного квинтета будущих лидеров — только 5,2%; в 2008 г. результаты стали почти противоположными: 16,8% и 54,5% соответственно. При этом, конечно, должна быть сделана поправка на то, что Нью-Йорк и Калифорния сохранили значительное стратегическое влияние, оставив у себя некоторые центры управления холдингами, но даже это обстоятельство не перекрывало огромный масштаб перемен.
Именно такой была ситуация, когда кредитная отрасль столкнулась с новыми вызовами: обвалом на ипотечном рынке (и, соответственно, с собственными потерями), банкротством ряда крупнейших инвестиционных групп и, наконец, с тяжелым циклическим кризисом 2008–2009 гг., которым открывается четвертый, еще не завершенный период (с 2008 г. по настоящее время). Масштабы происходящего были такими, что многие политики и экономисты сразу сделали вывод о крушении всего 30-летнего неолиберального курса. Действительно, администрация демократа Барака Обамы, принявшая полномочия в январе 2009 г., была вынуждена осуществить в экономической сфере немало такого, что серьезно отличалось от предшествующей практики. Но все же анализ этих мер позволяет говорить скорее о значительной корректировке неолиберальной линии, чем о ее полной отмене (тем более что наметившееся со второй половины 2009 г. восстановление национальной экономики немного снизило остроту проблем).
Примерно так обстояли дела и в банковской отрасли. Принятый в июле 2010 г. Закон о реформе Уолл-Стрит и защите потребителей (Wall Street Reform and Consumer Protection Act. Pub. L. 111–203), или Закон Додда–Фрэнка, ввел дополнительные меры, повышающие прозрачность финансовых услуг, а также восстановил часть барьеров между коммерческими и инвестиционными банками, но не содержал в себе такие положения, которые могли бы, например, непосредственно помешать процессам территориального расслоения.
Вновь обратившись к рис. 1, можно увидеть, что произошло во время кризиса и сразу после него. Сначала тяжелые проблемы у отраслевых лидеров (особенно у Невады, Северной Каролины и Нью-Йорка) привели к заметному сокращению географических разрывов. Однако уже в 2011 г., на фоне некоторого экономического подъема, началось возвращение к привычной динамике, т.е. к быстро увеличивающейся дифференциации. В начале 2012 г. как видно на том же графике, технические показатели разнородности оказались выше своих предкризисных значений. На уровне корпораций за этими цифрами стояли такие важные события, как переезд “Citibank” из Невады в Южную Дакоту, а также поглощение банка “Wachovia” из Северной Каролины со стороны “Wells Fargo Bank”, который, как уже упоминалось, базируется в Южной Дакоте и входит в состав калифорнийского холдинга “Wells Fargo & Company”. Соответственно, в ведущей группе произошли некоторые изменения: резко упали показатели Невады, частично сдала позиции Северная Каролина, зато продолжилось усиление Делавэра и — в еще большей степени — Огайо и Южной Дакоты, которые (если, опять же, не говорить специально о холдингах) сейчас составляют две равновеликие вершины банковского бизнеса США. Но, при всей значимости некоторых новейших перестановок, ныне идущий макроэкономический цикл до сих пор не изменил основные сложившиеся тренды: нарастающее расслоение и возможность мощных финансовых прорывов отдельных территорий.
***
Таким образом, рассмотренный на этих страницах калейдоскоп слияний, поглощений и переездов был не нагромождением случайных событий, а отражением новой эпохи. Тридцатилетнее господство неолиберальной экономической модели и развитие — хотя и довольно противоречивое — законодательства, ориентированного на бизнес, позволили ряду городов и штатов совершить удивительный подъем. Активная позиция мэра или губернатора, введение налоговых льгот и прямые переговоры с потенциально заинтересованными компаниями из других регионов, появление непосредственно на местной почве финансовых групп, менеджеры которых могли бы ставить и квалифицированно решать большие задачи, — при наличии одного или нескольких подобных факторов путь к успеху теперь был открыт для любого из тех, кто десятилетиями оставался в тени. При благоприятном развитии событий соответствующий штат не просто поднимался по ступеням престижного рейтинга, а получал мощный источник бюджетных поступлений, создавал новые рабочие места и формировал более диверсифицированную экономику, повышая тем самым ее устойчивость на случай конъюнктурных потрясений.
Подводя итоги, нельзя не упомянуть еще одно обстоятельство. Распространенное мнение о том, что банки принадлежат к числу главных виновников экономического кризиса 2008–2009 гг., представляется справедливым, но лишь отчасти. Основные механизмы кризиса формировались не столько в кредитной сфере, сколько на рынке производных ценных бумаг с его хедж-фондами и другими специализированными структурами. Безусловно, Закон Грэмма–Лича–Блайли 1999 г. (гораздо более спорный, чем юридические новации первой половины 1990-х гг.) предоставил банкам возможность напрямую подключиться к этой игре. Однако данный факт не должен заслонять очень важную для общества конструктивную деятельность банков, главная миссия которых неизменно — и до, и после 1999 г. — заключалась в том, чтобы поддерживать денежную инфраструктуру всего хозяйственного механизма, обеспечивать расчетные связи между миллионами экономических субъектов, осуществлять гибкое рыночное перераспределение финансовых ресурсов и повышать эффективность их использования. Именно эта созидательная работа приоритетным образом отражается в бухгалтерских балансах; именно она (через взятые из балансов данные по сумме активов) послужила основой проведенного исследования.
- Federal Deposit Insurance Corporation, FDIC (http://www2.fdic.gov). ↩
- Англ. – savings and loans, S&L. ↩
- В частности, Закон о реформе, восстановлении и усилении финансовых институтов (Financial Institutions Reform, Recovery and Enforcement Act. Pub. L. 101–73), 1989 г. ↩
- History of the Eighties – Lessons for the Future. Wash., 1997. Vol. 1. P. 13–16. ↩
- Здесь и далее в аналогичных случаях — расчеты автора на основе данных ФКСВ (http://www2.fdic.gov/SDI/SOB). ↩
- Sabel C.F., Herrigel G.B., Deeg R., Kazis R. Regional Prosperities Compared: Massachusetts and Baden-Württemberg in the 1980s // Economy and Society. 1989. Vol. 18. № 4. P. 374–404. ↩
- Lee I., Schweitzer R. Shareholder Wealth Effects of Interstate Banking: The Case of Delaware’s Financial Center Development Act // Journal of Financial Service Research. 1989. Vol. 2. № 2. P. 65–72. ↩
- Здесь и далее расчеты по динамике ВВП США проводятся в постоянных ценах 2005 г. на основе исходных данных Статистического отдела ООН (http://www.unstats.un.org). ↩
- Бернштам Е.С., Лузанов А.Н. Региональные аспекты организации и государственного регулирования банковской сферы: зарубежный и российский подходы. М., 2001. С. 28. ↩
- History of the Eighties – Lessons for the Future. Vol. 1. P. 379–418. ↩
- Здесь и далее источником информации о корпоративных слияниях и поглощениях являются официальные базы данных ФКСВ (http://www2.fdic.gov/idasp/index.asp). ↩
- Covington H.E., Ellis M.A. The Story of NationsBank: Changing the Face of American Banking. Chapel Hill (NC), 2001. P. 2. ↩
- The New York Times. October 28, 1998. ↩
- Anderson G.H. Is the Rust Belt’s Revival Real? // Federal Reserve Bank of Cleveland. Economic Commentary. March 1, 1992; Ferguson R.W. Economic Policy for Our Era: The Ohio Experience // Federal Reserve Bank of Cleveland. Economic Commentary. May 15, 2000. ↩
- Martin S. Wells Fargo Gets Closer to Customers // InformationWeek. 2004. Vol. 26. № 41 (http://www.informationweek.com/news/49901881). ↩
- Speaking for Nevada // Nevada Business. 2006. Vol. 21. № 3 (http://www.nevadabusiness.com/issue/0306/6/769). ↩